Erstgespräch anfragen (öffnet in neuem Tab)
Transport & Handel

Werkverkehrs­versicherung

Werkzeug, Material und Ware im Firmenwagen: Die Kasko zahlt dafür nicht, auch nicht nach Unfall oder Aufbruch. Die Werkverkehrsversicherung schon – wenn ihre Klauseln passen.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
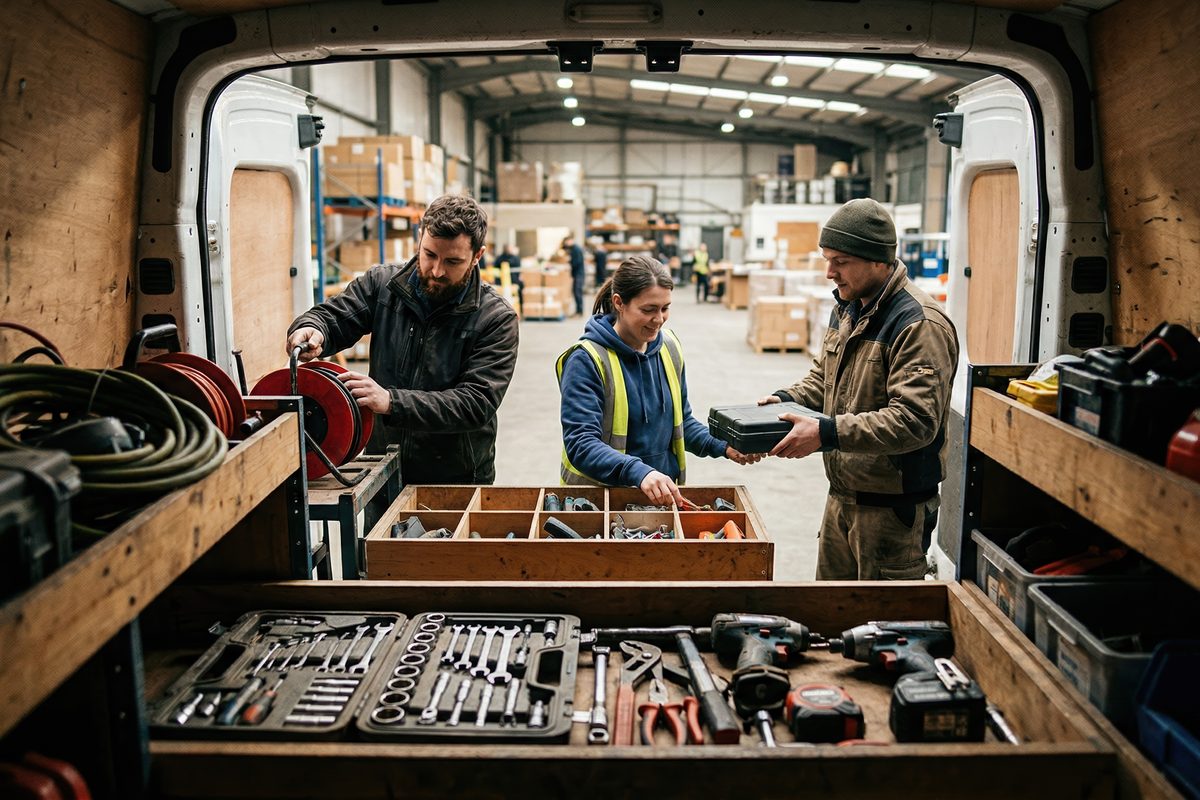
Blick aus dem Laderaum eines Transporters mit Werkzeuglade und Kabeltrommeln, draußen sortieren drei Handwerker in einer Lagerhalle Werkzeug und Material
Worum es geht

Die Kasko zahlt das Fahrzeug, nicht die Ladung

Die Werkverkehrsversicherung versichert Werkzeug, Maschinen, Material und Ware, die Ihr Betrieb in den eigenen Fahrzeugen mitnimmt. Am Markt heißt sie auch Autoinhaltsversicherung, umgangssprachlich oft Werkzeugversicherung, und gemeint ist jeweils dasselbe. Sie gilt für jedes Fahrzeug im Vertrag, vom Pkw über den Transporter bis zum Lkw und Anhänger.

Die Kasko zahlt für die Ladung weder nach einem Unfall noch nach einem Aufbruch noch beim Be- und Entladen. Die Inhaltsversicherung schützt, was im Betriebsgebäude steht. Die Werkverkehrsversicherung deckt den Transport für Ihren eigenen Betrieb.

Teure mobile Geräte und fahrbare Maschinen haben mit der Elektronik- und der Maschinenversicherung eigene Sparten. Was auf der Baustelle schon eingebaut ist, gehört in die Montage- oder die Bauleistungsversicherung.

Ihre Entscheidung

Wann die Werkverkehrsversicherung passt und wann nicht

Spricht eher dafür

  • Werkzeug und Ware fahren im Firmenwagen mitDie Kasko zahlt für die Ladung weder nach einem Unfall noch nach einem Aufbruch noch beim Be- und Entladen. Die Werkverkehrsversicherung versichert, was Ihr Betrieb in den eigenen Fahrzeugen mitnimmt.
  • Ihr Wagen steht tagsüber bei Kunden und auf BaustellenNicht jeder Aufbruch passiert nachts. Tagsüber steht der Wagen vor der Baustelle, vor dem Großhandel oder vor dem Haus eines Kunden. Dort hilft die sichere Halle für die Nacht nicht.
  • Ihre Inhaltsversicherung gilt am BetriebsortSachen unterwegs erfasst sie, wenn überhaupt, nur begrenzt und mit eigener Grenze. Ob Werkzeug im Fahrzeug dazugehört und bis zu welchem Betrag, steht im einzelnen Vertrag.
  • Ohne Werkzeug steht der AuftragDer Stillstand kann teurer werden als das Gerät. Folgeschäden eines versicherten Schadens wie den Stillstand ersetzen die Tarife meines Vergleichs in begrenzter Höhe, und was darunter fällt, unterscheidet sich deutlich.

Spricht eher dagegen

  • Sie fahren vor allem fremde Güter gegen BezahlungDamit verlassen Sie den Werkverkehr. Die Werkverkehrsversicherung gilt nur für Transporte im Interesse Ihres eigenen Betriebs.
  • Ihre bestehende Police deckt Werkzeug im Fahrzeug schon abManche Inhaltsversicherung erfasst Sachen unterwegs über einen eigenen Baustein mit eigener Grenze. Reicht diese Grenze für das, was in Ihren Wagen liegt, versichern Sie mit einem zweiten Vertrag doppelt.
  • Im Wagen liegen vor allem Laptop, Handy und BargeldBargeld, Handy und Laptop sind oft ausgenommen oder eigens begrenzt. Versichert sind Werkzeug, Geräte, Material und Ware für eigene Zwecke des Betriebs, persönliche Sachen der Mitarbeitenden nur in begrenzter Höhe.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Werkverkehrsversicherung abdeckt

Eigene Sachen im Firmenwagen

Versichert sind Werkzeug, Geräte, Material und Ware, die Ihr Betrieb für eigene Zwecke in eigenen, gemieteten oder geleasten Fahrzeugen befördert. Persönliche Sachen der Mitarbeitenden sind in begrenzter Höhe mitversichert. Bargeld, Handy und Laptop sind oft ausgenommen oder eigens begrenzt.

Unfall, Brand, Einbruch, Raub

Versichert sind unterwegs und beim Abstellen Unfall des Fahrzeugs, Brand, Blitzschlag, Explosion, Naturgewalten, Einbruch in das verschlossene Fahrzeug, Vandalismus, Raub und der Diebstahl des ganzen Fahrzeugs samt Ladung. Der einfache Diebstahl aus dem offenen Wagen ist in der Regel nicht versichert. Eine der drei Bedingungen, die ich im Wortlaut lese, versichert als Allgefahrendeckung alles, was sie nicht ausdrücklich ausschließt.

Be- und Entladen, Notbremsung

Schäden beim Be- und Entladen sowie durch Notbremsung und Ausweichmanöver sind im Leistungsvergleich, mit dem ich arbeite, durchgehend eingeschlossen, jeweils mit einem Selbstbehalt. Bei zwei der drei Bedingungen liegt mir auch die Grundfassung vor, also die Standardbedingungen des Versicherers ohne nachverhandelte Verbesserungen. Eine dieser beiden Grundfassungen versichert das Be- und Entladen nur in einer erweiterten Variante, die andere nur mit einem höheren Selbstbehalt.

Kosten nach einem Unfall

Bergung, Aufräumen und Entsorgung übernehmen die Tarife meines Vergleichs bis zu vereinbarten Grenzen, und diese Grenzen gehen weit auseinander. Für Umladen und Sichern der Ladung zahlt einer gar nichts. Nach einem Unfall auf der Autobahn reicht eine niedrige Grenze nicht weit.

Jedes Fahrzeug, ohne Liste

In meinem Vergleich verzichten die Tarife durchgehend auf eine Fahrzeugliste. Viele Versicherer verlangen sie, dann kann ein nicht gemeldeter Fahrzeugwechsel den Schutz kosten. Material im Privatauto eines Mitarbeiters ist nicht selbstverständlich versichert. Bei den Tarifen, die ich vergleiche, ist es aber meist eingeschlossen, wenn die Fahrt im Interesse des Betriebs erfolgt.

Die Unterschiede

Wo ein Werkverkehrsvertrag trägt – und wo er bricht

Ob ein Schaden bezahlt wird, entscheiden wenige Klauseln, und die stehen selten auf der ersten Seite eines Angebots. Auf diese sechs Punkte achte ich bei jedem Vertrag. Steht etwas nur in einer der drei Bedingungen, schreibe ich das dazu.

Wo der Wagen nachts steht

An der Nachtzeitklausel entscheidet sich oft die Wahl des Tarifs. Sie gilt meist von 22 bis 6 Uhr, in manchen Verträgen erst ab Mitternacht, und fragt, wo das Fahrzeug steht. Steht der Wagen nachts an der Straße, zahlen die Tarife meines Vergleichs zwar, aber mit einem Selbstbehalt. Er reicht von einem festen kleinen Betrag bis zu einem Fünftel des Schadens.

Wohnort und Nutzlast

Zwei Regeln aus derselben der drei Bedingungen zeigt mein Vergleich nicht, und beide können im Schadenfall entscheiden. Erstens gibt es keinen Schutz am Wohnort des Inhabers oder des Fahrers, es sei denn, der Wagen steht in einer abgeschlossenen Einzelgarage; die Hofeinfahrt genügt nicht. Zweitens gibt es keine Leistung, wenn die zulässige Nutzlast überschritten war, auch wenn weder Sie noch Ihr Fahrer davon wussten. Die erste Regel trifft die Monteure, die abends mit dem bestückten Transporter nach Hause fahren.

Neuwert oder Zeitwert

Werkzeug ist selten neu, und gerade hier gehen die Verträge weit auseinander. Im Vergleich reicht die Spanne vom Neuwert ohne Altersgrenze bis zum Neuwert für nur zwei Jahre ab Kauf. Danach zählt meist der deutlich niedrigere Zeitwert, also der Wert nach einem Abzug für Alter und Abnutzung. Bei einer gut gefüllten Werkzeugausstattung, die im Schnitt ein paar Jahre alt ist, macht das schnell mehrere tausend Euro aus.

Grobe Fahrlässigkeit: Der Verzicht gehört in die Bedingungen

Gute Verträge verzichten bis zu einer Schadenhöhe auf den Einwand grober Fahrlässigkeit. Ohne diesen Verzicht zahlt der Versicherer bei grob fahrlässig herbeigeführtem Schaden nach dem Gesetz gar nichts. Eine Kürzung nach der Schwere des Verschuldens gibt es bei Transporten über Land nicht. Der Verzicht wiegt hier schwerer als in der Gebäude- oder Inhaltsversicherung, wo das Gesetz nur nach der Schwere des Verschuldens kürzt. Bei einem der drei Versicherer steht der Verzicht nur in einer Zusatzerklärung, befristet bis zur nächsten Umstellung der Bedingungen, längstens drei Jahre.

Baustelle und Baucontainer

Material, das über Nacht im Container oder im Rohbau lagert, ist nicht deshalb versichert, weil es vorher im Wagen lag. In beiden Grundfassungen ist die Baustelle gar nicht versichert. Bei den meisten Tarifen meines Vergleichs ist sie ein Zusatzbaustein gegen Aufpreis, bei den übrigen nur bis zu einer eigenen, teils niedrigen Grenze mitversichert. Wo ich die Regeln im Wortlaut kenne, gilt der Schutz nur, wenn Container, Bauwagen oder Raum mit vorgeschriebenen Schlössern gesichert sind.

Wenn der Auftrag stillsteht

Ohne Werkzeug steht der Auftrag, und das kann teurer werden als das Gerät. Folgeschäden eines versicherten Schadens, etwa den Stillstand, ersetzen die Tarife meines Vergleichs in begrenzter Höhe, und was darunter fällt, unterscheidet sich deutlich. Nach einer Befragung von 2025 unter 500 Baustellenverantwortlichen erlebten acht von zehn mindestens einmal im Jahr Diebstahl auf der Baustelle. 43 Prozent der Projekte verzögerten sich, jedes achte wurde gar nicht fortgesetzt.

Warum über einen Makler

Was ein Preisvergleich beim Werkverkehr nicht fragt

Ein Preisvergleich fragt nach der Versicherungssumme und der Zahl der Fahrzeuge, aber nicht nach den Klauseln, an denen ein Schaden hängt. Die Beratung ist für Sie kostenfrei. Vergütet werde ich über die Courtage, also den Anteil am Beitrag, den der Versicherer dem Makler zahlt.

Über mich
Risikoanalyse

Erst der Abstellort, dann der Tarif

Wo stehen Ihre Wagen nachts, wer fährt sie nach Hause, lagern Sie Material auf Baustellen, wie alt ist das Werkzeug? Aus diesen vier Antworten ergibt sich, welcher Vertrag passt.

Erfahrung

Drei Sätze, die ich oft höre

Seit 2002 bin ich in der Branche, und drei Sätze höre ich in Betrieben immer wieder. Die Kasko zahle das Werkzeug, die Inhaltsversicherung reiche, und wer nachts in der Halle parke, brauche keinen Vertrag. Keiner davon stimmt so.

Bedingungen

Den Wortlaut lesen, nicht die Übersicht

Für den Werkverkehr gibt es über die VEMA-Maklergenossenschaft eigene, nachverhandelte Bedingungen. Die lese ich im Wortlaut, wo vorhanden samt den Grundbedingungen darunter, und vergleiche sie mit den übrigen Tarifen, bevor ich empfehle.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Mein Transporter steht nachts in der Halle. Brauche ich trotzdem eine Werkverkehrsversicherung?

Ja. Wer wegen der sicheren Halle auf den Vertrag verzichtet, übersieht die Stunden am Tag, denn nicht jeder Aufbruch passiert nachts.

Die Nachtzeitklausel regelt nur die Nacht. Tagsüber steht der Wagen vor der Baustelle, vor dem Großhandel oder vor dem Haus eines Kunden. Auch tagsüber zahlt der Versicherer in der Regel nur nach einem Aufbruch. Die Fachpresse schildert einen solchen Fall.

  • Betroffen: ein Zimmerermeister, dessen Transporter während eines Kundentermins am helllichten Tag in einer belebten Straße aufgebrochen wurde
  • Gestohlen: drei Handkreissägen, eine Kettensäge und ein Akkuschrauberkoffer, rund 4.000 Euro
  • Zahlen: Für Aufbrüche von Firmenfahrzeugen ist keine vergleichbare öffentliche Zahl bekannt. Die Befragung unter Baustellenverantwortlichen, die ich bei den Unterschieden nenne, zeigt aber, dass auf Baustellen Kleinwerkzeug häufiger verschwand als Maschinen.

Für die Nacht selbst gilt in den drei Bedingungen Unterschiedliches.

  • Sicherer Ort: Steht der Wagen nachts an der Straße, gilt ein Selbstbehalt. In zwei der drei Bedingungen entfällt er an einem sicheren Ort, etwa in einer abgeschlossenen Garage, auf einem bewachten Parkplatz oder einem eingezäunten, bewohnten Grundstück. Was als sicherer Ort gilt, regeln beide unterschiedlich.
  • Deckel: In einer der drei ist die Entschädigung nachts zusätzlich auf einen festen Betrag gedeckelt, den ein gut bestückter Servicewagen schnell erreicht.

Reicht nicht meine Inhaltsversicherung?

Darauf würde ich mich nicht verlassen. Die Inhaltsversicherung versichert, was an Ihrem Betriebsort steht.

Sachen unterwegs erfasst sie, wenn überhaupt, nur begrenzt, etwa beim Raub auf dem Transportweg oder über einen eigenen Baustein, jeweils mit eigener Grenze. Ob Werkzeug im Fahrzeug dazugehört und bis zu welchem Betrag, steht im einzelnen Vertrag.

Ich lese deshalb zuerst Ihre bestehende Police. So versichern Sie nichts doppelt und bemerken eine Lücke nicht erst nach einem Aufbruch.

Ich fahre manchmal Sachen anderer Firmen – gegen Bezahlung. Bin ich versichert?

Nicht über die Werkverkehrsversicherung, denn mit fremden Gütern gegen Entgelt verlassen Sie den Werkverkehr.

Die Versicherung gilt nur für Transporte im Interesse Ihres eigenen Betriebs. Wer für andere fährt, haftet für deren Güter und braucht dafür eine Verkehrshaftungsversicherung.

  • Pflichtversicherung: Wer im Inland gewerblichen Güterkraftverkehr mit Fahrzeugen über 3,5 Tonnen betreibt, muss eine Verkehrshaftungsversicherung abschließen (§ 7a GüKG). Für Fahrzeuge über 2,5 Tonnen gilt seit dem 21.05.2022 im grenzüberschreitenden Verkehr eine Lizenzpflicht, aber keine zusätzliche Pflicht zu dieser Versicherung.
  • Herkunft des Begriffs: Das Wort „Werkverkehr“ stammt aus dem Güterkraftverkehrsrecht. Wer mit Fahrzeugen über 3,5 Tonnen eigene Güter befördert, muss das in der Regel beim Bundesamt für Logistik und Mobilität anmelden. Die Versicherung hat damit nichts zu tun, sie gilt für jedes Fahrzeug im Vertrag.
  • Eigene Ware bei der Spedition: Liefert eine Spedition Ihre eigene Ware aus, haftet sie nur begrenzt. Den Wert der Ware selbst sichert die Warentransportversicherung.

Was kostet eine Werkverkehrsversicherung?

Eine Zahl nenne ich hier nicht, weil sie ohne Ihre Angaben eine Scheingenauigkeit wäre. Der Beitrag hängt vor allem von der Versicherungssumme ab und davon, wie sie bemessen wird.

  • Höchster Wert im Wagen: meist bemessen am höchsten Wert, der gleichzeitig in Ihren Fahrzeugen liegt
  • Jahresumsatz: seltener bemessen am Jahresumsatz
  • Erstes Risiko: Möglich ist auch eine feste Summe, bis zu der ersetzt wird, ohne zu prüfen, wie viel insgesamt im Wagen lag (Versicherung auf erstes Risiko).

Dazu kommen die Zahl der Fahrzeuge, Selbstbehalte und Bausteine wie die Baustelle.

Wichtig ist die richtige Summe. Liegt im Schadenfall mehr im Wagen als versichert, kann der Versicherer anteilig kürzen. In meinem Vergleich gehen die Tarife damit so um.

  • Nach Umsatz oder auf erstes Risiko: Diese Tarife kennen die Kürzung nicht.
  • Übrige Tarife: Sie verzichten nur bei Schäden bis zu einigen tausend Euro darauf.

Was tue ich, wenn der Wagen aufgebrochen wurde?

Rufen Sie sofort die Polizei, machen Sie Fotos und melden Sie den Schaden unverzüglich dem Versicherer.

  • Anzeige: Bei Diebstahl verlangen die Bedingungen in der Regel eine Anzeige mit einer vollständigen Liste dessen, was fehlt.
  • Nachweis: Nachweisen müssen Sie, was im Wagen war. Das gelingt mit einer Werkzeugliste, die Sie vorher führen, mit Fotos, Seriennummern und Rechnungen, regelmäßig aktualisiert.
  • Neuwert: Eine der drei Bedingungen zahlt den Neuwert nur gegen die Kaufrechnung des beschädigten oder gestohlenen Stücks, eine andere nur, wenn Sie tatsächlich neu anschaffen.
  • Pflichten nach dem Schaden: Die Bedingungen dürfen hier strenger sein als das Gesetz, etwa bei den Folgen, wenn Sie Pflichten nach einem Schaden verletzen. Das liegt daran, dass die Werkverkehrsversicherung dem Gesetz als Großrisiko gilt, gleich wie groß Ihr Betrieb ist. Gemeint ist ein Risiko, für das die Beschränkungen der Vertragsfreiheit aus dem Versicherungsvertragsgesetz nicht gelten. Bei der Gebäude- oder Inhaltsversicherung eines kleineren Betriebs ist das anders.

Vorbeugend hilft, was Polizei und Fachpresse übereinstimmend empfehlen.

  • Werkzeug gut sichtbar mit dem Firmennamen kennzeichnen
  • das Fahrzeug mit Zusatzschlössern oder Gittern nachrüsten
  • teures Gerät über Nacht ausräumen

Stand dieser Seite: