Erstgespräch anfragen (öffnet in neuem Tab)
Transport & Handel

Kleinflottenversicherung

Ein Fuhrpark ist mehr als mehrere Autos: Transporter und Anhänger, wechselnde Fahrer, ein Hof zum Rangieren. Erst zählt der Schutz für jedes Fahrzeug, dann der Preis.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
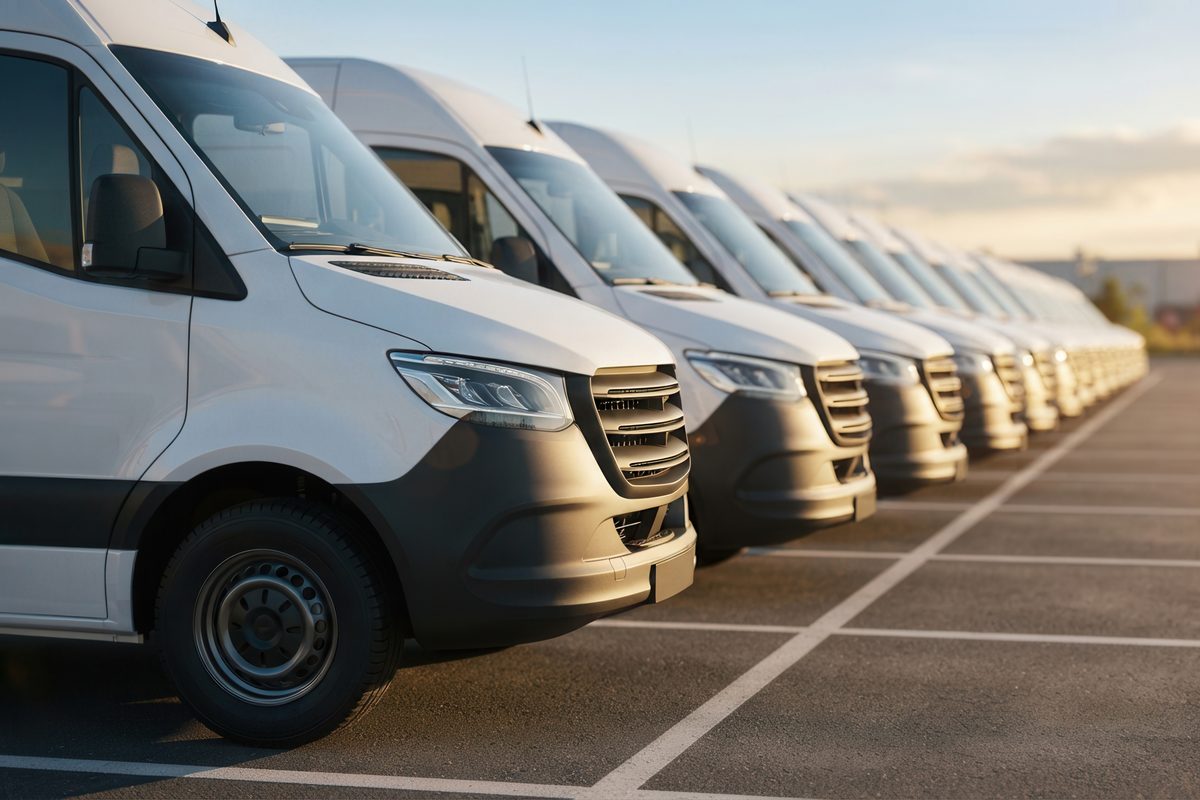
Reihe weißer Transporter schräg von vorn auf einem Parkplatz im Abendlicht, dahinter ein Gewerbebau
Worum es geht

Warum ein Fuhrpark eigene Regeln hat

Eine Kleinflotte ist ein gewerblicher Fuhrpark, den der Versicherer in einem gemeinsamen Rahmen versichert. Versicherungsnehmer ist immer das Unternehmen, vom Handwerksbetrieb über die Freiberuflerin bis zum Landwirt. Eine gesetzliche Definition gibt es nicht, die Grenzen setzt jeder Versicherer selbst.

In der Kleinflotte gelten Spielregeln, die es im Einzelvertrag nicht gibt. Die wichtigste heißt alle oder keins. In der Regel gehören alle versicherbaren Fahrzeuge des Betriebs in die Kleinflotte, und einen Transporter bei einem anderen Versicherer zu lassen, geht dann nicht.

Halter, also wer das Fahrzeug auf eigene Rechnung nutzt und darüber verfügt, ist das Unternehmen, und auf das Unternehmen ist es in der Regel auch zugelassen. Ausnahmen gibt es für Fahrzeuge, die auf den Leasinggeber zugelassen sind, und für die Wagen von Inhaber und Geschäftsführung (dazu unten).

Ihre Entscheidung

Wann die Kleinflottenversicherung passt und wann nicht

Spricht eher dafür

  • Mehrere Fahrzeuge, viele FälligkeitenStatt vieler Einzelverträge mit verschiedenen Fälligkeiten gibt es einen Antrag, eine Liste aller Fahrzeuge und oft einen gemeinsamen Stichtag für die Verlängerung.
  • Wechselnde und junge FahrerViele Kleinflottentarife fragen nicht, wer fährt und wie alt die Fahrer sind. Dann darf jeder Mitarbeitende jedes Fahrzeug fahren, und bei jungen Fahrern ist das oft der größte Vorteil.
  • Neue Fahrzeuge kommen hinzuViele Versicherer stufen neue Fahrzeuge in der Kleinflotte besser ein als im Einzelvertrag. Die Voraussetzungen legt jeder Versicherer selbst fest, etwa eine bestimmte schadenfreie Zeit.
  • Privatwagen von Inhaber und GeschäftsführungViele Versicherer nehmen auch die privaten Fahrzeuge von Inhabern und Geschäftsführern auf, oft sogar, wenn sie auf deren eigenen Namen zugelassen sind.

Spricht eher dagegen

  • Ihre Branche schließen viele Versicherer ausDas gilt etwa für Kurier- und Lieferdienste, Pflegedienste, Taxi- und Mietwagenunternehmen oder Speditionen. Ob Ihr Betrieb hineinpasst, klären wir vor dem ersten Vergleich.
  • Sie wollen einzelne Fahrzeuge woanders versichernIn der Regel gehören alle versicherbaren Fahrzeuge des Betriebs in die Kleinflotte. Einen Transporter bei einem anderen Versicherer zu lassen, geht dann nicht.
  • Ihr Fuhrpark schrumpft unter die MindestzahlDann kann der Versicherer alle Fahrzeuge auf den normalen Tarif für einzelne Fahrzeuge umstellen. Bei manchen Versicherern geschieht das zum nächsten Versicherungsjahr von selbst.
  • Ein Schaden wirkt auf den ganzen FuhrparkZurückgestuft wird in der Regel nur das Fahrzeug, mit dem der Schaden passiert ist. Für Nachlässe und die Frage, zu welchen Bedingungen der Versicherer weitermacht, zählt aber oft der Verlauf des ganzen Fuhrparks.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was eine Kleinflotte gegenüber Einzelverträgen bringt

Haftpflicht, Teil- und Vollkasko je Fahrzeug

Jedes Fahrzeug ist versichert wie im Einzelvertrag. Die Kfz-Haftpflicht zahlt, was Sie anderen zufügen, Teil- und Vollkasko zahlen für das eigene Fahrzeug. Für die Pkw gilt meist das Bedingungswerk, das der Versicherer auch für den einzelnen Pkw verwendet. Was dort zählt, steht auf meiner Seite zur Kfz-Versicherung.

Verzicht auf weiche Tarifmerkmale

Viele Kleinflottentarife fragen nicht, wer fährt, wie alt die Fahrer sind, wo das Fahrzeug nachts steht und wie viel es im Jahr fährt. Manchmal bleibt nur die Frage nach der Fahrleistung. Dann darf jeder Mitarbeitende jedes Fahrzeug fahren. Bei jungen Fahrern ist das oft der größte Vorteil gegenüber dem Einzelvertrag.

Sondereinstufung neuer Fahrzeuge

In der Kleinflotte stufen viele Versicherer neue Fahrzeuge besser ein, das Fahrzeug des Inhabers oder der Geschäftsführung teils deutlich besser. Im Einzelvertrag startet ein Fahrzeug ohne eigenen Schadenverlauf meist in einer ungünstigen, also teuren Schadenfreiheitsklasse. Die Voraussetzungen legt jeder Versicherer selbst fest, etwa eine bestimmte schadenfreie Zeit oder ein bereits versichertes Fahrzeug.

Fahrzeuge von Inhaber und Geschäftsführung

Viele Versicherer nehmen auch die privaten Fahrzeuge von Inhabern und Geschäftsführern auf, oft sogar, wenn sie auf deren eigenen Namen zugelassen sind. Vereinzelt gilt das auch für die Fahrzeuge von Ehe- und Lebenspartnern. Betriebs- und Privatfahrzeuge stehen dann in derselben Kleinflotte.

Eine Fahrzeugliste

Statt vieler Einzelverträge mit verschiedenen Fälligkeiten gibt es einen Antrag und eine Liste aller Fahrzeuge. Oft kommt ein gemeinsamer Stichtag für die Verlängerung hinzu, meist der 1. Januar. Jedes Fahrzeug bekommt trotzdem meist einen eigenen Versicherungsschein.

Die Unterschiede

Woran man eine gute Kleinflotte erkennt

Meine Mindestanforderung an jedes Kfz-Angebot hat acht Punkte, und in der Kleinflotte gilt sie für jedes Fahrzeug, nicht nur für die Pkw. Das betone ich, weil Transporter und Lkw in vielen Tarifen schwächer versichert sind als die Pkw im selben Vertrag. Deckungssummen und Tierbiss tragen unten je zwei Punkte. Was bei Nutzfahrzeugen, beim Leasing und bei der Ladung hinzukommt, steht in den Fragen unten.

Schutzbrief

Ich verlange den Schutzbrief für jedes Fahrzeug, mit Grenzen, die zu seinem Gewicht passen. Für Nutzfahrzeuge ist er nicht selbstverständlich. Die Leistungen hängen oft am Gewicht, und für einen schweren Wagen ist die Grenze beim Abschleppen schnell erreicht. Der Schutzbrief organisiert und bezahlt Pannenhilfe, Abschleppen, Bergung und Rücktransport, je nach Tarif auch Mietwagen oder Übernachtung. Ein Einsatz kostet keine Schadenfreiheitsklasse.

Auslandsschadenschutz

Ich setze den Auslandsschadenschutz voraus. Nach einem unverschuldeten Unfall im Ausland zahlt dann Ihr eigener Versicherer nach deutschem Recht, als wäre der Gegner nach deutschem Maßstab versichert. Ohne ihn werden Sie in der Regel nach dem Recht des Unfalllandes entschädigt und bekommen dort häufig weniger, etwa keinen Ersatz für Wertminderung oder Mietwagen.

Freie Werkstattwahl

Ich setze voraus, dass der Tarif die freie Werkstattwahl ohne Ausnahmen lässt, weil sich Abzüge bei der Erstattung erst im Schadenfall zeigen. Dann entscheiden Sie im Kaskoschaden, wo das Fahrzeug repariert wird, ob beim Markenbetrieb, in der Werkstatt, mit der Ihr Betrieb seit Jahren arbeitet, oder in der eigenen. Tarife mit Werkstattbindung schicken Sie in eine Partnerwerkstatt des Versicherers, und wer woanders reparieren lässt, bekommt weniger erstattet.

Deckungssummen

Meine Mindestanforderung für jedes Fahrzeug sind 15 Millionen Euro je geschädigter Person und 100 Millionen Euro für Sach- und Vermögensschäden, etwa an Gebäuden oder Brücken. Angeboten werden meist pauschal 100 Millionen Euro für alle Schäden zusammen. Das reicht nur, wenn für jeden Verletzten genug darin steckt, und diese Grenze steht oft erst im Versicherungsschein. Gesetzlich vorgeschrieben sind für Sachschäden seit 17. April 2024 nur 1,3 Millionen Euro.

Tierbiss und seine Folgeschäden

Ich verlange, dass die Folgeschäden eines Tierbisses für jedes Fahrzeug der Flotte unbegrenzt versichert sind. Der zerbissene Schlauch kostet wenig, teuer wird der Motorschaden danach, und bis zur Reparatur fehlt der Wagen im Betrieb. Manche Tarife deckeln diese Folgeschäden auf einen festen Betrag. Die Musterbedingungen des Versicherungsverbands kennen keinen Tierbiss. Gute Tarife versichern ihn für Tiere aller Art, nicht nur den Marder.

Eigenschadendeckung

Ich verlange die Eigenschadendeckung innerhalb und außerhalb des Betriebsgeländes. Rangiert ein Mitarbeitender ein Firmenfahrzeug gegen ein zweites oder gegen das eigene Hallentor, zahlt die Haftpflicht nicht, denn eigenes Eigentum versichert sie nicht. Das zweite Fahrzeug trägt allenfalls seine Vollkasko, mit Selbstbehalt und Rückstufung, für das Hallentor zahlt meist niemand. Diese Lücke schließt die Eigenschadendeckung. Das gefahrene Fahrzeug bleibt Sache der Vollkasko.

Warum über einen Makler

Was der Preisvergleich bei einer Kleinflotte nicht fragt

Ein Preisvergleich fragt nach Fahrzeugen, Schadenfreiheitsklassen und Branche. Er fragt nicht, was Ihre Transporter geladen haben, was einem Fahrer nach einem selbst verschuldeten Unfall bleibt und was auf dem Hof passiert. Die Beratung ist für Sie kostenfrei. Vergütet werde ich über die Courtage, also den Anteil am Beitrag, den der Versicherer dem Makler zahlt.

Über mich
Risikoanalyse

Erst die Fahrzeugliste, dann der Tarif

Ich erfasse jedes Fahrzeug mit Fahrzeugart, Aufbauten, Leasing und Fahrerkreis, dazu Ihre Branche. Dann frage ich, wie der Fuhrpark in ein paar Jahren aussieht. Liegt er nahe an der Mindest- oder Obergrenze, zählt das schon heute.

Erfahrung

Drei Irrtümer aus dem Betrieb

Seit 2002 bin ich in der Branche, und drei Irrtümer höre ich in Betrieben ständig. Die Kasko zahle auch das Werkzeug, der Rempler auf dem Hof sei immer versichert, und die Berufsgenossenschaft zahle alles.

Bedingungen

Jede Fahrzeugart einzeln lesen

Ein Haken in der Übersicht gilt oft nur für den Pkw. Für Transporter, Lkw und Anhänger sehe ich im Bedingungswerk nach, was davon übrig bleibt, bevor ich etwas empfehle.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Wovon hängt der Beitrag ab – und wie vergleiche ich Angebote richtig?

Vor allem von der Branche, den Fahrzeugarten und ihrem Verwendungszweck, den Schadenfreiheitsklassen der einzelnen Fahrzeuge und dem Schadenverlauf des Fuhrparks. Vergleichbar sind Angebote nur, wenn für jede Fahrzeugart derselbe Selbstbehalt und derselbe Leistungsumfang eingestellt ist.

  • Branche: Sie wiegt schwer, und Güter für andere, Vermietung oder Kurierfahrten werden eigens eingestuft.
  • Ausgeschlossene Branchen: Nicht jede Branche wird angenommen. Kurier- und Lieferdienste, Pflegedienste, Taxi- und Mietwagenunternehmen oder Speditionen schließen viele Versicherer aus. Ob Ihr Betrieb hineinpasst, klären wir deshalb vor dem ersten Vergleich.
  • Schadenfreiheitsklassen: Bei den meisten Versicherern behält jedes Fahrzeug seine eigene Schadenfreiheitsklasse. Manche berechnen dagegen schon die Kleinflotte mit einem gemeinsamen Beitragssatz für den ganzen Fuhrpark; bei größeren Flotten ist das die Regel.
  • Schadenverlauf: Zurückgestuft wird nach einem Schaden in der Regel nur das Fahrzeug, mit dem er passiert ist. Für Nachlässe und die Frage, zu welchen Bedingungen der Versicherer weitermacht, zählt oft der Verlauf des ganzen Fuhrparks.

Eine Beispielzahl wäre ohne Ihre Fahrzeugliste eine Scheingenauigkeit, deshalb nenne ich hier keine. Beim Vergleich achte ich auf sieben Punkte.

  • Selbstbehalt: Für Pkw rechne ich in der Vollkasko mit 300 Euro und in der Teilkasko mit 150 Euro. Für Nutzfahrzeuge legen wir ihn gemeinsam fest.
  • Nachlässe und Sondereinstufungen: Sie zählen nur, wenn Ihr Betrieb die Voraussetzungen erfüllt.
  • Werkstattbindung: Tarife mit Werkstattbindung sind günstiger. Für manche Betriebe ist das ein fairer Tausch, zumal oft ein Ersatzfahrzeug für die Reparaturzeit dazugehört.
  • Eigenschadendeckung: Der typische Eigenschaden passiert im Betrieb auf dem eigenen Hof, und dort ist er nicht selbstverständlich versichert. Manche Bedingungen nehmen das eigene Grundstück ausdrücklich aus, andere kennen die Deckung nur gegen Aufpreis, und Höchstbetrag und Selbstbehalt gehen weit auseinander.
  • Deckungssummen: Bei einem schweren Unfall holen sich neben den Verletzten auch Krankenkasse, Renten- und Unfallversicherung und Arbeitgeber ihre Leistungen beim Haftpflichtversicherer zurück.
  • Auslandsschadenschutz: In Angeboten fehlt er oft oder kostet extra. Er greift meist nur gegenüber Fahrzeugen, die im Ausland zugelassen sind, und für Fahrten bis zu einer Höchstdauer.
  • Leistungen aus dem Einzelvertrag: Manches davon gibt es nicht in jedem Kleinflottentarif, etwa den Rabattschutz, der die Einstufung nach einem Schaden hält.

Was passiert, wenn mein Fuhrpark wächst oder schrumpft?

Dann kann sich das ganze Tarifmodell ändern. Die Größe Ihres Fuhrparks gehört deshalb in jedes Jahresgespräch, nicht erst, wenn der Versicherer umgestellt hat.

  • Mindestzahl: Meist beginnt die Kleinflotte bei drei Fahrzeugen, je nach Versicherer schon bei einem oder zwei oder erst bei vier.
  • Obergrenze: Die Kleinflotte endet je nach Versicherer irgendwo zwischen fünf und fünfzig Fahrzeugen.
  • Zählweise: Gezählt werden in der Regel die Fahrzeuge mit eigenem Motor. Anhänger zählen meist nicht mit, gehören aber mit in den Vertrag.
  • Meldepflicht: Zu- und Abgänge, eine andere Verwendung oder eine neue Fahrzeugart melden Sie unverzüglich.
  • Unter der Mindestzahl: Der Versicherer kann alle Fahrzeuge auf den normalen Tarif für einzelne Fahrzeuge umstellen. Bei manchen Versicherern geschieht das zum nächsten Versicherungsjahr von selbst.
  • Über der Obergrenze: Meist gelten die Regeln der größeren Flotte, etwa ein gemeinsamer Beitragssatz. Er wird jedes Jahr nach der Schadenquote neu festgelegt, also nach den Schadenzahlungen im Verhältnis zum Beitrag. Ein guter Verlauf senkt ihn dann für alle Fahrzeuge, ein schlechter erhöht ihn für alle.

Für den Weg zurück heben Sie die Nachweise über die Schadenfreiheitsklasse jedes Fahrzeugs auf. Im gemeinsamen Beitragssatz ruhen die Schadenfreiheitsklassen der einzelnen Fahrzeuge oft im Hintergrund und können nach längerer Zeit verfallen.

Sind Transporter und Lkw genauso gut versichert wie die Pkw?

Oft nicht, und das steht selten auf der ersten Seite eines Angebots.

  • Neupreisentschädigung: Sie ersetzt bei einem Fahrzeug aus erster Hand innerhalb einer vereinbarten Frist nach Totalschaden oder Diebstahl den Neupreis statt des Wiederbeschaffungswerts. Für Nutzfahrzeuge gilt sie häufig kürzer oder nur bis 3,5 Tonnen.
  • Premiumpakete und Akku: Premiumpakete und die Allgefahrendeckung für den Akku eines E-Fahrzeugs gibt es teils nur für Pkw. Die Allgefahrendeckung schützt den Akku gegen alle Gefahren, die die Bedingungen nicht ausdrücklich ausschließen.
  • GAP-Deckung: Sie schließt bei einem geleasten Fahrzeug nach Totalschaden die Lücke zwischen Wiederbeschaffungswert und offener Leasingforderung. Bei Nutzfahrzeugen kann sie gedeckelt sein.
  • Schadenfreiheitsklassen: Manche Versicherer führen für Lkw eigene Tabellen der Schadenfreiheitsklassen, mit härterer Rückstufung nach einem Schaden.

Dazu kommen Schäden, die vor allem Nutzfahrzeuge treffen.

  • Brems-, Betriebs- und Bruchschäden: Sie entstehen etwa durch verrutschende Ladung oder eine Fehlbedienung und brauchen fast immer einen eigenen Baustein.
  • Aufbauten: Kühlaggregat, Ladekran oder fest eingebaute Werkstatteinrichtung sind meist nur bis zu einer Wertgrenze oder gegen Zuschlag mitversichert. Ich frage sie deshalb für jedes Fahrzeug ab.

Sind Werkzeug und Material im Transporter mitversichert?

Über die Kfz-Versicherung in der Regel nicht. Dafür gibt es die Werkverkehrsversicherung.

  • Kasko: Sie versichert das Fahrzeug, nicht, was darin liegt. Kommt der Transporter nach einem Unfall repariert zurück, fehlt das Werkzeug trotzdem.
  • Kfz-Haftpflicht: Sie schließt Schäden an beförderten Sachen aus. Ausgenommen sind nur Dinge, die Insassen üblicherweise bei sich tragen, etwa Kleidung oder eine Brille.
  • Einzelne Kleinflottentarife: Sie ersetzen Werkzeug nach einem Einbruch in das verschlossene Fahrzeug bis zu einem niedrigen Betrag. Eine Absicherung der Ladung ist das nicht.

Die Werkverkehrsversicherung ist für eigene Waren, Werkzeuge und Material gedacht, die Sie mit eigenen Fahrzeugen transportieren, also für den Fall, den die Kasko auslässt. Für jeden Handwerksbetrieb mit Material im Wagen gehört sie ins Gespräch.

Meine Mitarbeitenden fahren – sind sie bei einem Unfall versichert?

Teilweise. Ein Unfall auf einer Dienstfahrt ist ein Arbeitsunfall, und die Berufsgenossenschaft leistet nach ihren Regeln. Schmerzensgeld gehört nicht dazu.

  • Fahrer als Verursacher: Hat der Mitarbeitende den Unfall allein verursacht, zahlt ihm die Kfz-Haftpflicht darüber hinaus nichts.
  • Mitfahrende Kollegen: Verletzt der Fahrer auf der Dienstfahrt einen mitfahrenden Kollegen, erhält dieser in der Regel nur die Leistungen der Berufsgenossenschaft. Schmerzensgeld bekommt er weder vom Fahrer noch vom Betrieb (§§ 104, 105 SGB VII). Anders ist es bei Vorsatz und auf dem Weg zur Arbeit und zurück, etwa in der Fahrgemeinschaft. Dann zahlt die Kfz-Haftpflicht auch Schmerzensgeld.

Für den Fahrer gibt es den Fahrerschutz. Er kostet extra, und ich empfehle ihn trotzdem.

  • Leistung: Der Fahrerschutz stellt den Fahrer so, als hätte ein anderer den Unfall verursacht. Das gilt bis zur vereinbarten Summe und für das, was Berufsgenossenschaft und Krankenkasse nicht zahlen.
  • Schmerzensgeld: Ob es dazugehört, regelt der Tarif.
  • Einschränkungen: Manche Tarife leisten nur beim Lenken selbst oder erst ab einigen Tagen im Krankenhaus.

Mitfahrenden Kollegen hilft der Fahrerschutz nicht. Für sie und für alle, die viel auf der Straße sind, ist eine Gruppenunfallversicherung gedacht.

Stand dieser Seite: