Erstgespräch anfragen (öffnet in neuem Tab)
Elektronik & Maschinen

Montageversicherung

Vom ersten Abladen bis zur Abnahme ist Ihre Anlage weder Betriebsinventar noch fertiges Werk. Für dieses Fenster gibt es eine eigene Deckung – und vier Punkte, an denen sie endet.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
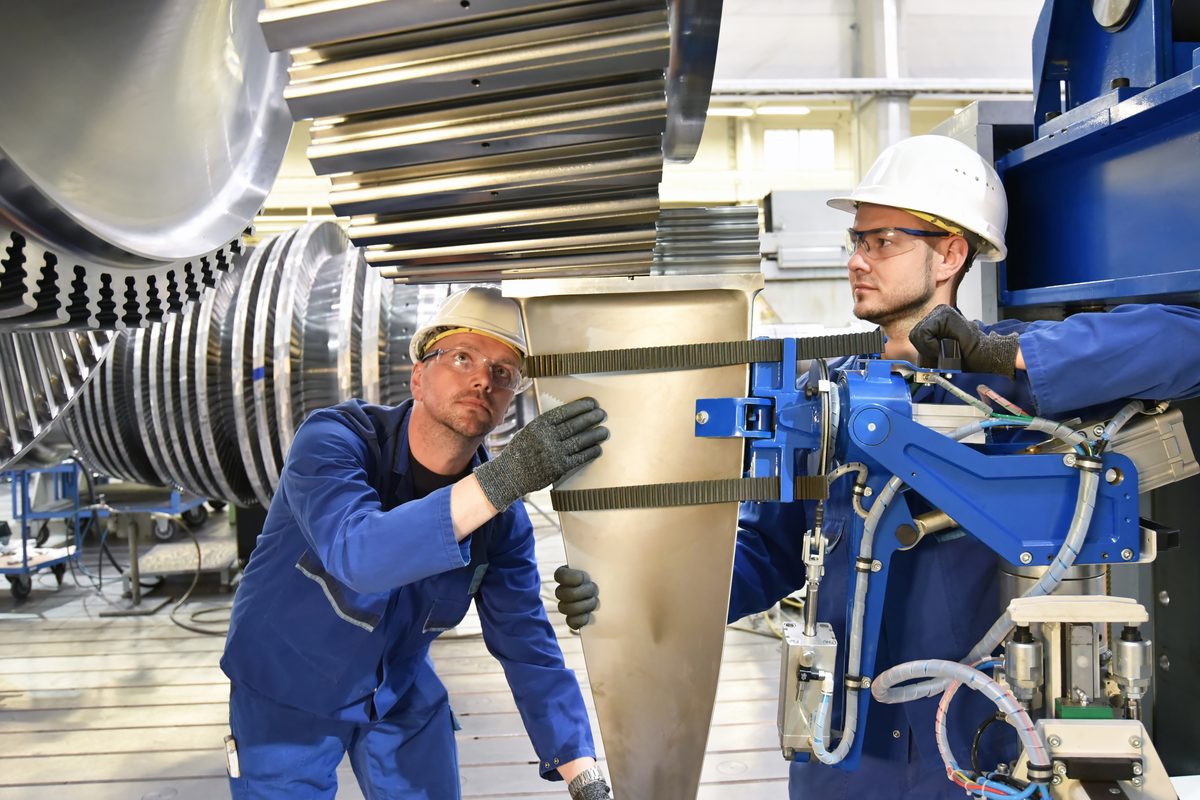
Zwei Monteure mit Schutzhelm und Schutzbrille setzen in einer Werkhalle ein Bauteil an einer Turbine an, links der offene Läufer mit seinen Schaufelkränzen
Worum es geht

Warum das Montageobjekt bis zur Abnahme Ihr Risiko bleibt

Die Montageversicherung deckt die Errichtung einer technischen Anlage, von der ersten Abladung auf dem Montageplatz bis zum Ende der Deckung. Gedacht ist sie für die Unternehmen, die eine solche Anlage liefern und montieren. Das Interesse des Bestellers lässt sich mitversichern.

Eine Liste benannter Gefahren gibt es nicht, ausgenommen ist nur, was der Vertrag ausdrücklich ausschließt. Das gilt für die Gefahren, nicht für die Sachen. Welche Sachen versichert sind, steht abschließend im Vertrag.

Nicht gedacht ist die Montageversicherung für Verzögerungen und für Schäden Dritter. Sie ersetzt den Sachschaden und endet, bevor der reguläre Betrieb beginnt.

Ihre Entscheidung

Wann die Montageversicherung passt und wann nicht

Spricht eher dafür

  • Betriebshaftpflicht und Inhaltsversicherung reichen nichtDie Betriebshaftpflicht erfasst das Montageobjekt nicht, denn bis zur Abnahme ist es kein Drittschaden, sondern Ihr Leistungsrisiko. Der typische Montageschaden steht in der Regel nicht im Gefahrenkatalog der Inhaltsversicherung.
  • Sie wollen Schutz ab der ersten AbladungVersichert sind die Lieferungen und Leistungen für das vereinbarte Montageobjekt, sobald sie erstmals auf dem Montageplatz abgeladen sind. Ausgenommen sind nur Gefahren, die der Vertrag ausdrücklich ausschließt, und einfache Fahrlässigkeit schadet ausdrücklich nicht.
  • Ihre Anlage wird vor der Abnahme erprobtEine Prüf- und Testphase kennt nur die Montageversicherung. Versichert ist sie in den beiden Werken, die mir vorliegen, einen Monat ab Beginn der ersten Erprobung, ausgenommen die dauernden Einflüsse des Betriebes. Verlässlich ist das nur, wenn Ihr Vertrag den Beginn der Erprobung bestimmt.
  • Nachunternehmer arbeiten mitVersichert ist das Interesse aller Unternehmer, die an dem Vertrag mit dem Besteller beteiligt sind, einschließlich Ihrer Nachunternehmer, jeweils an ihren eigenen Lieferungen und Leistungen.

Spricht eher dagegen

  • Sie wollen Mängel Ihrer eigenen Leistung absichernDen Mangel Ihrer eigenen Leistung ersetzt die Montageversicherung nie. Was Sie falsch erbracht haben, müssen Sie auf eigene Kosten richtig machen. Für die De- und Remontage, die zur Mangelbeseitigung anfällt, gibt es eine Klausel über 80 Prozent der Kosten.
  • Der Besteller versichert die Anlage schon mit Ihrem InteresseIhre eigene Police leistet nicht, soweit für denselben Schaden aus einem anderen Vertrag Leistung beansprucht werden kann. Deckt die fremde Police Ihre Teile belastbar, bringt eine zweite Police für dieses Projekt wenig. Das prüfen wir vor dem Projekt.
  • Sie bauen überwiegend Prototypen oder EinzelanfertigungenWas Sie der Art nach erstmalig ausführen, ist im Grundwerk nur gedeckt, soweit der Schaden durch eine Einwirkung von außen entsteht. Ein großer Teil Ihres Risikos bleibt dann ohne Schutz.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Montageversicherung ersetzt

Jede unvorhergesehene Beschädigung und jeder Verlust

Einfache Fahrlässigkeit schadet ausdrücklich nicht, etwa der Handgriff daneben, das verkantete Bauteil oder der Bedienfehler beim Probelauf. Unvorhergesehen heißt, dass niemand auf Ihrer Seite den Schaden rechtzeitig vorhergesehen hat oder mit dem Fachwissen Ihres Gewerks hätte vorhersehen können. Zu Ihrer Seite zählen Sie, jedes mitversicherte Unternehmen und jeder, der an Ihrer Stelle entscheidet. Grobe Fahrlässigkeit führt dagegen zur Kürzung nach der Schwere des Verschuldens. Einen Verzicht darauf habe ich in den beiden Bedingungswerken, die mir vorliegen, nicht gefunden.

Das Montageobjekt ab der ersten Abladung

Versichert sind alle Lieferungen und Leistungen für die Errichtung des vereinbarten Montageobjekts, sobald sie erstmals auf dem Montageplatz abgeladen sind. Dazu zählen Konstruktionen, Maschinen, maschinelle und elektrische Einrichtungen und die Reserveteile dazu. Der Weg dorthin ist Sache der Transportversicherung. Transporte zwischen getrennten Bereichen des Montageplatzes sind nur mitversichert, soweit Sie das vereinbaren.

Feuer, Diebstahl und höhere Gewalt

Alle drei sind im Grundwerk gedeckt, also im Bedingungstext, auf dem Ihr Vertrag aufsetzt. Für Feuer und höhere Gewalt gilt das nur, solange keine Klausel sie wieder herausnimmt. Diebstahl fällt unter den Verlust versicherter Sachen, ein Einbruch muss dafür nicht nachgewiesen werden. Ein Fehlbestand, der erst bei einer Bestandskontrolle auffällt, ist dagegen kein Versicherungsfall. Ebenso wenig ist es Witterung, mit der an diesem Ort zu dieser Jahreszeit zu rechnen ist. Anders ist es, wenn sie die Anlage erst trifft, weil vorher ein gedeckter Schaden passiert ist. Für Erdbeben, Sturm und Überschwemmung wird in der Regel eine Höchstentschädigung je Gefahr vereinbart, die allen übrigen Vereinbarungen vorgeht. Der Betrag und wie oft er zur Verfügung steht, stehen im Versicherungsschein.

Das Interesse aller Beteiligten

Versichert ist das Interesse aller Unternehmer, die an dem Vertrag mit dem Besteller beteiligt sind, einschließlich Ihrer Nachunternehmer, jeweils an ihren eigenen Lieferungen und Leistungen. Interesse heißt hier, wer für welchen Teil das Risiko trägt. Auch das Interesse des Bestellers lässt sich mitversichern, soweit er den Schaden nach Ihrem Vertrag zu tragen hätte. Dann gehören seine Eigenleistungen in die Summe.

Entschädigung: Teilschaden oder Totalschaden

Bei einem Teilschaden werden die Wiederherstellungskosten ersetzt, bei einem Totalschaden der Zeitwert, jeweils abzüglich des Altmaterialwerts. Ein Teilschaden liegt vor, wenn Wiederherstellungskosten und Altmaterialwert zusammen nicht über dem Zeitwert liegen, den die Sache unmittelbar vor dem Schaden hatte. Liegen sie darüber, ist es ein Totalschaden. Was Sie aufwenden, um den Schaden abzuwenden oder zu mindern, ist ohne Zusatzvereinbarung mitversichert, auch wenn es erfolglos bleibt. Voraussetzung ist, dass Sie es den Umständen nach für geboten halten durften.

Die Unterschiede

Woran ich eine gute Montageversicherung erkenne

An diesen sechs Stellen sehe ich zuerst nach. Die Sparte orientiert sich weitgehend an den Musterbedingungen des Verbands, und ein Anbietername allein sagt hier wenig. Die Werke unterscheiden sich an einzelnen Stellen, den größeren Unterschied macht aber, ob ein Vertrag sorgfältig oder nachlässig gezeichnet ist. Grundlage sind die beiden Bedingungswerke, die mir vorliegen, samt ihren Klauselanhängen und das aktuelle Branchenmuster, also die unverbindlichen Musterbedingungen des Verbands.

Welche Ausschlussklauseln vereinbart sind

Über den Schutz entscheidet der Klauselanhang, denn im Grundwerk ist gedeckt, was nicht ausgeschlossen ist. Beide Anhänge führen für Feuer, für höhere Gewalt und für Fehler des Herstellers oder Lieferanten je eine eigene Klausel, die die Gefahr wieder herausnimmt. Beim Hersteller gilt das allerdings nur, soweit ein Dritter dafür einzutreten hat oder ohne besondere Abrede einzutreten hätte. In einem Anhang kommt eine Klausel für Terrorakte dazu. Ob eine dieser Klauseln gilt, steht im Versicherungsschein. Für Diebstahl gibt es in beiden Anhängen keine solche Klausel.

Wie weit die Mangeldeckung reicht

Den Mangel selbst ersetzt keine Montageversicherung, den Folgeschaden an anderen versicherten Teilen dagegen schon. Das aktuelle Branchenmuster sagt das ausdrücklich. Wie Ihr Werk es formuliert, prüfe ich vor dem Abschluss. Für die De- und Remontagekosten bieten beide Anhänge eine Klausel. Ob auch der Ersatz des mangelhaften Bauteils versichert werden kann, ist bei größeren Projekten Verhandlungssache. Was der Versicherer zum Folgeschaden zusagt, lasse ich mir schriftlich geben, bevor Sie es brauchen.

Erprobung: Beginn, Dauer, Nachhaftung

Achten Sie darauf, dass Ihr Vertrag den Beginn der Erprobung bestimmt, denn das Grundwerk sagt das oft gar nicht. Zwei Klauseln regeln die Nachhaftung für Arbeiten, die später zur Nacherfüllung anfallen, also zur Beseitigung eines Mangels oder Neuherstellung im Rahmen der Gewährleistung. Die engere deckt nur Schäden durch diese Arbeiten. Die weitere deckt auch Schäden, die während der Versicherungszeit auf dem Montageplatz verursacht wurden und sich erst danach zeigen. Herstellungs-, Fertigungs-, Planungs-, Material- und Konstruktionsfehler bleiben allerdings auch dort außen vor. In beiden ist die Monatszahl offen gelassen, sie muss im Versicherungsschein stehen.

Die Montageausrüstung – und ihre Betriebsschäden

Werkzeug, Kräne, Gerüste und Baubuden sind nur versichert, wenn Sie das gesondert vereinbaren. Auch dann gilt für sie im Grundwerk nicht die Allgefahrendeckung des Montageobjekts, sondern nur Ersatz bei Unfall. Der Kran, der umkippt, ist versichert, der Getriebeschaden aus dem Betrieb heraus nicht. Erst eine eigene Klausel stellt die Ausrüstung auf dieselbe Ebene wie das Montageobjekt. Autokrane und Fahrzeuge brauchen auch mit dieser Klausel noch eine eigene Vereinbarung. Sie sind außerdem nur versichert, solange für sie kein amtliches Kennzeichen erteilt ist.

Der Selbstbehalt – und die Sonderregel für Diebstahl

Bei Diebstahl zieht eines der beiden Werke eine deutlich höhere Selbstbeteiligung ab, und zwar einen Prozentsatz des Schadens, mindestens aber einen festen Betrag. Im anderen gilt auch dort der allgemein vereinbarte Selbstbehalt. Bei einem entwendeten Bauteil ist das der größte rechnerische Unterschied zwischen beiden. Der Selbstbehalt wird außerdem je Versicherungsfall abgezogen, bei mehreren Schäden also jedes Mal neu.

Die Kosten neben dem Sachschaden

Aufräumen und Bergen zahlt der Vertrag nur, wenn es vereinbart ist, und dann bis zu einer Grenze, meist einem Prozentsatz der Versicherungssumme. Gemeint sind die Arbeiten nach dem Schaden, nicht die Schadenminderung währenddessen. Das eine Werk setzt den Prozentsatz fest, das andere lässt ihn offen. Bleibt das Feld im Versicherungsschein leer, fehlt die vereinbarte Grenze, und deshalb prüfe ich dieses Feld bei einem solchen Angebot immer. Mehrkosten für Überstunden, Sonn- und Feiertagsarbeit und für Eilfrachten gibt es nur über eine eigene Klausel. Auf der Baustelle können sie erheblich ins Gewicht fallen.

Warum über einen Makler

Was der Preisvergleich bei der Montageversicherung nicht fragt

Was zwei Angebote unterscheidet, steht im Klauselanhang und in den Feldern, die erst im Versicherungsschein ausgefüllt werden. Im Grundwerk sehen sie sich schnell ähnlich. Ob Sie eine Police je Projekt brauchen oder einen Jahresvertrag für alle Montagen, entscheidet sich vor dem Angebot.

Über mich
Risikoanalyse

Laufzeit, Summe, Erprobung

Ich frage vor dem Angebot, wie lange Ihre Montage wirklich dauert, was in die Versicherungssumme gehört und wann bei Ihrer Anlage die Erprobung beginnt. An diesen drei Angaben hängt später der Schutz.

Erfahrung

Begleitung im Schadenfall

Ich bin Fachberater gewerbliche Sachversicherungen und geprüfter Schadenmanager und seit 2002 in der Branche. Nach einem Schaden kläre ich mit Ihnen die nächsten Schritte und spreche für Sie mit dem Versicherer.

Bedingungen

Der Klauselanhang, Zeile für Zeile

Ich lese jede vereinbarte Klausel gegen die Stelle im Grundtext, die sie ersetzt. Welches Haus das bessere ist, sage ich Ihnen nicht, denn mir liegt für diese Sparte kein Leistungsvergleich vor, auf den ich das stützen könnte.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Wir haben Betriebshaftpflicht und eine Inhaltsversicherung – wozu noch eine Montageversicherung?

Weil die Betriebshaftpflicht das Montageobjekt nicht erfasst und die Inhaltsversicherung den typischen Montageschaden meist auch nicht.

Die Betriebshaftpflicht deckt, was Sie einem Dritten schulden. Ihr eigenes Montageobjekt ist bis zur Abnahme kein Drittschaden, sondern Ihr Leistungsrisiko. Die Inhaltsversicherung versichert den fertigen Betrieb und arbeitet in der Regel mit benannten Gefahren. Den typischen Montageschaden erfasst sie meist nicht.

Umgekehrt hat auch die Montageversicherung Grenzen.

  • Verzögerung: Sie ersetzt den Sachschaden, nicht die Verzögerung. Schiebt sich dadurch die Inbetriebnahme, sind entgangener Gewinn und laufende Kosten Sache einer eigenen Deckung gegen Betriebsunterbrechung.
  • Regulärer Betrieb: Sie endet, bevor der reguläre Betrieb beginnt. Was danach passiert, gehört in die Elektronik- oder die Maschinenversicherung.
  • Fremde Sachen: Sie sind nur auf gesonderte Vereinbarung versichert, und für sie zahlt der Vertrag erst, wenn ein Dritter Sie als Verursacher in Anspruch nimmt.

Die Anlage läuft schon im Probebetrieb – sind wir noch versichert?

In den beiden Werken, die mir vorliegen, einen Monat lang ja, gerechnet ab Beginn der ersten Erprobung. Danach endet die Deckung für alles, was zur Erprobung gehört.

Verlässlich ist dieser Monat allerdings nur, wenn Ihr Vertrag bestimmt, wann die Erprobung beginnt.

  • Beginn der Erprobung: Das Grundwerk sagt oft gar nicht, wann sie beginnt. Eine Klausel bestimmt den Beginn je Anlagentyp als erste Zündung, erstes Befüllen, erstes Anlegen von Spannung oder erstes Drehen. Sie liegt mir nur in einem der beiden Klauselanhänge vor. Fehlt sie, wird über den Fristbeginn im Schadenfall gestritten, und er ist Auslegungssache.
  • Verlängerung: Der Monat lässt sich verlängern. Dann steht die Zahl der Monate im Versicherungsschein.

Der Erprobungsmonat ist einer von vier Endpunkten, und der früheste gilt.

  • die Abnahme
  • das Ende der Montage, sobald Sie dem Versicherer gegenüber erklärt haben, dass das versicherte Interesse erloschen ist
  • der Zeitpunkt im Versicherungsschein. Er wird am leichtesten übersehen. Verschiebt sich der Zeitplan, läuft der Schutz aus, während die Anlage offen auf dem Platz steht. Verlängern lässt sich der Schutz, aber nur, wenn Sie es vor dem Ende beantragen.
  • der Erprobungsmonat. Ausgeschlossen bleiben außerdem die dauernden Einflüsse des Betriebes während der Erprobung, denn sie ist eine Testphase und kein versicherter Dauerbetrieb.

In der Praxis lohnt sich bei der Versicherungsdauer ein Puffer gegenüber dem Bauzeitenplan.

Sind Montagefehler versichert?

Montagefehler sind zur Hälfte versichert. Der Mangel Ihrer eigenen Leistung ist es nie, wohl aber der Schaden, den der Fehler an allem anderen anrichtet, was Sie bereits ordnungsgemäß erbracht haben.

Was Sie falsch erbracht haben, müssen Sie auf eigene Kosten richtig machen. Die Trennlinie ist schärfer, als sie klingt, und die Prüfung ist technisch.

  • Beispiel: Wird bei der Montage einer Turbine eine Dichtung zu fest angezogen und brennt die Turbine im Probebetrieb aus, zahlen Sie die Dichtung und der Versicherer die Turbine. So folgt es jedenfalls aus der Systematik. Ausdrücklich formuliert ist sie in keinem der beiden Werke, das aktuelle Branchenmuster benennt diese Reichweite dagegen.
  • Prüffrage: Lag die Ursache außerhalb der beschädigten Teilleistung? Ein Sachschaden setzt einen Zustand voraus, der vorher da war und von außen beeinträchtigt wird. Steckt der Fehler von Anfang an in der Leistung, ist es ein Mangel.
  • Keine Zerlegung: Eine Leistung lässt sich hinterher nicht in zwei zerlegen, um den Mangel kleiner zu machen.
  • Erstausführung: Was Sie der Art nach erstmalig ausführen, ist im Grundwerk nur gedeckt, soweit der Schaden durch eine Einwirkung von außen entstanden ist. Bei Prototypen und Einzelanfertigungen ist das ein Punkt, über den man vorher spricht.
  • De- und Remontage: Für die De- und Remontage, die zur Beseitigung eines Mangels ohnehin anfällt, ersetzen beide Anhänge 80 Prozent dieser Kosten, wenn die Klausel vereinbart ist.

Der Bauherr hat eine Bauleistungsversicherung – brauchen wir dann noch etwas?

Bevor Sie sich darauf verlassen, sollten zwei Rückfragen geklärt sein.

  • Versichert sie die Anlage oder das Bauwerk? Von der Bauleistungsversicherung unterscheidet die Montageversicherung der Gegenstand. Dort ist es das werdende Bauwerk aus Beton, Stein, Erde und Holz, hier die Anlage, überwiegend aus Metall. Das schärfste Merkmal ist die Erprobung, denn eine Prüf- und Testphase kennt nur die Montageversicherung. Bei einer Halle mit einer Anlage darin, einer Biogasanlage oder einem Windpark sind bauliche und technische Teile aber kaum zu trennen. Dann ist die Zuordnung Auslegungssache, und ausgelegt wird im Schadenfall. Halten Sie deshalb schon im Werkvertrag fest, welche Police welche Teile deckt.
  • Sind Sie dort mitversichert, und mit welchem Interesse? Ihre eigene Police leistet nicht, soweit für denselben Schaden aus einem anderen Vertrag von Ihnen oder einem Mitversicherten Leistung beansprucht werden kann. Eine schwache Fremddeckung kann Ihre eigene also entwerten, ohne sie zu ersetzen. Deckt die fremde Police Ihre Teile dagegen belastbar, bringt eine zweite Police für dieses Projekt wenig.

Das ist vor allem eine Frage der Abstimmung, und die gehört vor das Projekt. Dazu zählen auch die Ausschlussklauseln Ihrer eigenen Police, die oft Teil einer arbeitsteiligen Absicherung sind, etwa wenn Feuer über eine Police des Bauherrn läuft. Gefährlich wird eine solche Klausel erst, wenn niemand sonst die herausgenommene Gefahr deckt. Die Frage lautet also: Welche Ausschlussklausel steht in Ihrem Versicherungsschein, und wer deckt die herausgenommene Gefahr dann?

Wovon hängt der Beitrag für eine Montageversicherung ab?

Eine Zahl nenne ich Ihnen hier nicht, denn ohne Ihr Projekt wäre sie geraten.

Als Stellschrauben sehe ich an einem Angebot diese vier.

  • die Versicherungssumme. Sie ist nicht der Nettoauftragswert, sondern der endgültige Kontraktpreis einschließlich Fracht-, Montage- und Zollkosten und Gewinn. Zu Beginn steht sie nur vorläufig fest.
  • die Montagedauer
  • die zusätzlich vereinbarten Positionen und Klauseln. Drei Positionen kommen nur auf gesonderte Vereinbarung hinzu, die Montageausrüstung, fremde Sachen auf dem Montageplatz und, nur im Ausland, das Eigentum Ihres Montagepersonals.
  • der Selbstbehalt

Nach Ende des Versicherungsschutzes wird die Summe anhand von Originalbelegen, meist der Schlussrechnung, endgültig festgesetzt und der Beitrag nachberechnet. Die Differenz kann in beide Richtungen gehen. Das Erstgespräch dazu ist kostenfrei.

Stand dieser Seite: