Erstgespräch anfragen (öffnet in neuem Tab)
Elektronik & Maschinen

Maschinenversicherung

Bedienungsfehler, Materialfehler, Kurzschluss: Hier hilft die Inhaltsversicherung nicht, die Maschinenversicherung schon – für die Presse in der Halle wie für Bagger, Stapler und Kran.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
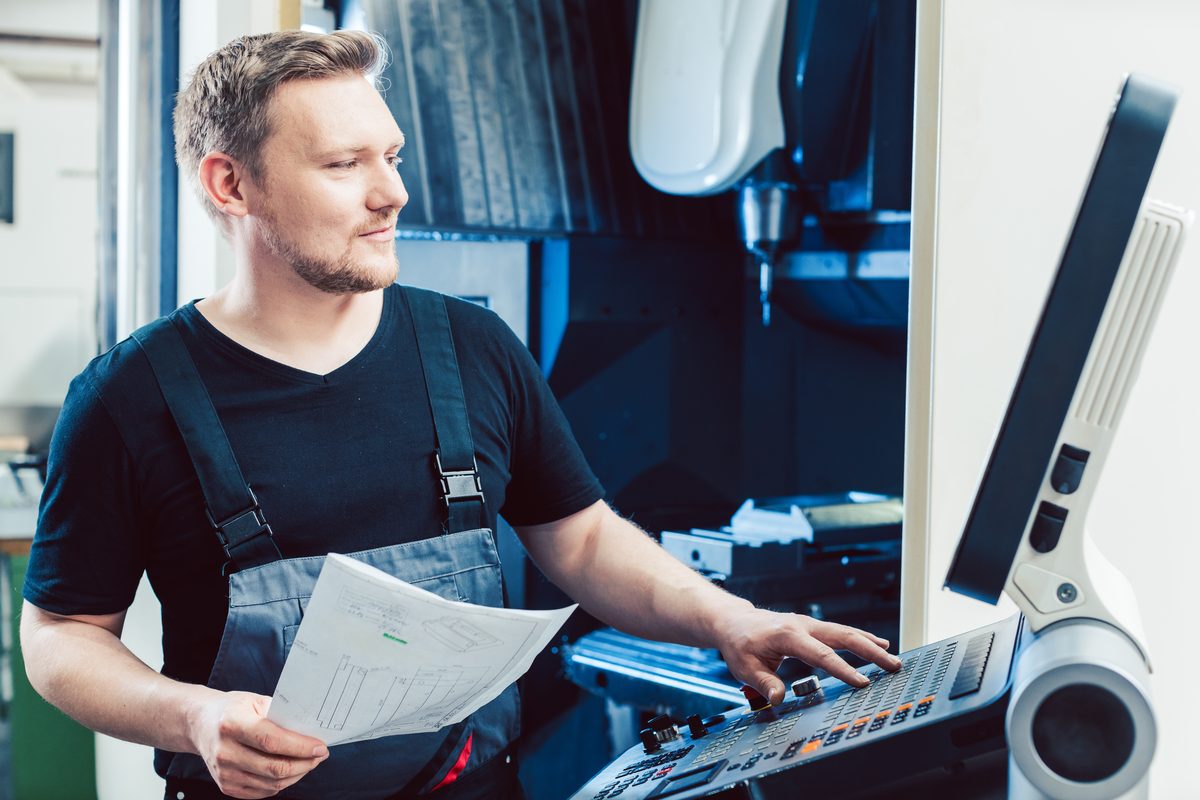
Maschinenbediener in Latzhose mit einer technischen Zeichnung in der Hand am Bedienfeld einer CNC-Fräsmaschine in einer Werkhalle
Worum es geht

Warum die Inhaltsversicherung bei Maschinen nicht reicht

Die Maschinenversicherung deckt grundsätzlich jede unvorhergesehene Beschädigung oder Zerstörung, die die Bedingungen nicht ausdrücklich ausschließen. Die Inhaltsversicherung leistet dagegen nur bei den Gefahren, die im Vertrag stehen, also bei Feuer, Leitungswasser, Sturm und Hagel, Einbruchdiebstahl und, wenn vereinbart, weiteren Naturgefahren. Beide ergänzen sich, keine ersetzt die andere.

Stationäre Maschinen wie Pressen, CNC-Maschinen, Formatkreissägen oder Förderanlagen und fahrbare und transportable Geräte wie Bagger, Krane oder Kompressoren haben je ein eigenes Bedingungswerk nach den Musterbedingungen des Versicherungsverbands. Handwerks-, Bau-, Produktions- und Landwirtschaftsbetriebe sowie Maschinenvermieter haben oft beides im Einsatz.

Für stationäre Maschinen schließen die Musterbedingungen Brand, Blitzschlag und Explosion, Diebstahl, Erdbeben und Überschwemmung aus, auch wenn eine versicherte Ursache mitgewirkt hat. Brennt die Maschine nach einem Kurzschluss, ist der Brandschaden nicht versichert.

Ihre Entscheidung

Wann die Maschinenversicherung passt und wann nicht

Spricht eher dafür

  • Sie wollen Bedienungs- und Materialfehler absichernVersichert ist grundsätzlich jede unvorhergesehene Beschädigung, und die Bedingungen nennen Bedienungsfehler, Materialfehler und Kurzschluss ausdrücklich. Die Inhaltsversicherung leistet nur bei den Gefahren, die im Vertrag stehen.
  • Sie arbeiten mit Baggern, Staplern oder LandtechnikIn der Volldeckung sind nach den Musterbedingungen neben den Betriebsschäden auch Brand, Diebstahl, Überschwemmung und Erdbeben versichert. Für Diebstahl gilt dabei ein eigener Selbstbehalt, meist als Prozentsatz des Schadens.
  • Eine Reparatur wollen Sie nicht selbst tragenIm Teilschaden zahlt der Versicherer die Wiederherstellung bis zum betriebsfertigen Zustand, also Ersatzteile, Lohn, De- und Remontage, Transport und Expressfracht. Abgezogen wird der Wert des Altmaterials.
  • Sie vermieten MaschinenDie Vermietung lässt sich mitversichern, die gewerbsmäßige in der Regel nur gegen Zuschlag, bei fahrbaren Geräten samt dem Interesse des Mieters. Den Fall, dass ein Mieter die Maschine einfach behält, versichern allerdings nur wenige Verträge.

Spricht eher dagegen

  • Ihre Sorge gilt Feuer oder Diebstahl an stationären MaschinenFür stationäre Maschinen schließen die Musterbedingungen Brand, Blitzschlag und Explosion, Diebstahl, Erdbeben und Überschwemmung aus. Das gilt auch, wenn eine versicherte Ursache mitgewirkt hat.
  • Ihre größte Sorge ist der ErtragsausfallNach den Musterbedingungen zahlt die Maschinenversicherung den Sachschaden, aber kein Geld, das Ihnen durch den Stillstand entgeht. Dabei kostet der Ausfall oft mehr als die Reparatur.
  • Ihre Maschinen sind schon älterIm Totalschaden ersetzt der Versicherer nach den Musterbedingungen den Zeitwert, also den Neuwert abzüglich eines Betrags für Alter, Abnutzung und Betriebszustand. Den Neuwert zahlen bessere Verträge nur für junge Maschinen, danach einen Mindestwert.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Maschinenversicherung ersetzt

Jede unvorhergesehene Beschädigung

Versichert ist ein Schaden, den weder Sie noch Ihre Repräsentanten, etwa ein Betriebsleiter, rechtzeitig vorhergesehen haben und mit dem für Ihre Tätigkeit nötigen Fachwissen auch nicht vorhersehen konnten. Genannt sind etwa Bedienungsfehler, Materialfehler und Kurzschluss. Haben Sie den Schaden grob fahrlässig nicht vorhergesehen, darf der Versicherer kürzen, leichte Unachtsamkeit schadet nicht.

Fahrbare Geräte auch gegen Feuer, Diebstahl und Naturgefahren

Nach den Musterbedingungen versichert die Volldeckung bei Baggern, Radladern, Staplern, Kranen und Landtechnik auch Brand, Blitzschlag oder Explosion, Diebstahl, Einbruchdiebstahl und Raub sowie Überschwemmung und Erdbeben. Sie ist die umfassendste der drei Deckungsstufen und umfasst neben diesen Gefahren vor allem die Betriebsschäden, also Schäden aus dem Arbeiten mit dem Gerät selbst. Ausgeschlossen bleiben auch in der Volldeckung unter anderem Tunnel- und Untertagearbeiten. Ebenso ausgeschlossen ist das Versaufen oder Verschlammen, also das Versinken des Geräts in Wasser oder Schlamm auf einer Wasserbaustelle. Einige Verträge schließen Tunnel und Wasserbaustelle wieder ein, oft nur für gelegentliche Einsätze, teils mit höherem Selbstbehalt.

Reparatur bis zum betriebsfertigen Zustand

Im Teilschaden zahlt der Versicherer, was die Wiederherstellung kostet, also Ersatzteile, Lohn, De- und Remontage, Transport und Expressfracht, abzüglich des Werts des Altmaterials. Verbesserungen bei dieser Gelegenheit und die Mehrkosten einer behelfsmäßigen Reparatur ersetzt er nicht. Kosten für Aufräumen der Schadenstelle, Bergung, Erdarbeiten oder Luftfracht zahlt er nur, soweit sie vereinbart sind.

Im Totalschaden: der Zeitwert

Im Totalschaden ersetzt der Versicherer nach den Musterbedingungen den Zeitwert, also den Neuwert abzüglich eines Betrags für Alter, Abnutzung und Betriebszustand. Das überrascht viele, weil die Versicherungssumme auf dem Neuwert steht. Ein Totalschaden liegt vor, wenn die Wiederherstellung mehr kostet, als die Maschine noch wert ist.

Folgeschäden durch Verschleiß

Versichert ist der Schaden an anderen Teilen, die durch Verschleiß beschädigt werden und nicht selbst schon erneuerungsbedürftig waren. Reißt ein verschlissener Keilriemen und beschädigt das Getriebe, zahlt der Versicherer das Getriebe, nicht den Riemen. Das normal verschlissene Teil selbst ist nie versichert, ein vorzeitig durch Materialfehler, Bedienungsfehler oder Ölmangel verschlissenes schon, außer es wird ohnehin regelmäßig gewechselt.

Elektronische Bauteile nur bei Einwirkung von außen

Elektronische Bauteile, etwa in der CNC-Steuerung, sind nach den Musterbedingungen nur versichert, wenn eine versicherte Gefahr von außen auf die betroffene Baugruppe oder die Maschine insgesamt eingewirkt hat. Dafür genügt, dass die Einwirkung von außen überwiegend wahrscheinlich ist, ein voller Beweis ist nicht nötig. Folgeschäden an weiteren Baugruppen, die im Reparaturfall üblicherweise als Ganzes getauscht werden, sind aber auch ohne Einwirkung von außen versichert. Manche Verträge streichen diese Einschränkung ganz, andere nur bis zu einem Betrag. Für Anlagen, die im Kern Elektronik sind, gibt es die Elektronikversicherung.

Die Unterschiede

Woran ich eine gute Maschinenversicherung erkenne

Was ein Vertrag über die Musterbedingungen hinaus bietet, steht in Klauseln und Zusatzvereinbarungen, und dort trennen sich die Angebote. Diese sechs Punkte prüfe ich in jedem Vertrag. Welcher am schwersten wiegt, entscheidet Ihr Maschinenpark.

Neuwertentschädigung

Wie lange im Totalschaden der Neuwert statt des Zeitwerts gezahlt wird und was danach mindestens bleibt, unterscheidet sich zwischen den Verträgen erheblich. Davon hängt ab, ob Sie eine neue Maschine kaufen können oder nur den Zeitwert bekommen. Bessere Verträge zahlen für junge Maschinen den Neuwert und garantieren danach einen Mindestwert, fest oder mit dem Alter sinkend. Häufig gilt der Neuwert nur, wenn Sie tatsächlich neu anschaffen. Was das für jede Ihrer Maschinen bedeutet, rechne ich einzeln durch.

Grobe Fahrlässigkeit

Gute Verträge verzichten bis zu einer vereinbarten Schadenhöhe auf die Kürzung wegen grober Fahrlässigkeit. Darüber wird bei manchen der ganze Schaden gekürzt, bei wenigen nur der Teil oberhalb der Grenze und nur um einen begrenzten Prozentsatz. Der Verzicht muss außerdem bei der Frage greifen, ob der Schaden unvorhergesehen war, und bei Obliegenheiten vor dem Schaden wie Wartung oder Prüfung. Obliegenheiten sind Verhaltensregeln aus dem Vertrag, deren Verletzung Leistung kosten kann.

Unterversicherungsverzicht

Gute Verträge verzichten auf die Kürzung wegen Unterversicherung, also wegen einer zu niedrigen Versicherungssumme, manche nur bis zu einer Höchstsumme oder unter Bedingungen. Ohne diesen Verzicht kürzen die Bedingungen anteilig, schon bei einer kleinen Lücke und damit strenger als das Gesetz, das eine erhebliche verlangt. Unterversichert ist etwa, wer den rabattierten Rechnungsbetrag angibt. Auch in der Inhaltsversicherung müssen die Maschinen mit ihrem vollen Wert stehen.

Deckungsstufe

Bei fahrbaren Geräten kläre ich die Deckungsstufe, bevor ich Preise vergleiche, denn wer die Stufe nicht kennt, vergleicht Preise für unterschiedliche Leistungen. Es gibt drei Stufen. Die Volldeckung umfasst alles Unvorhergesehene, auch Motor-, Getriebe- und Hydraulikschäden und Bedienungsfehler. Die Kaskodeckung zahlt nur, was von außen kommt, etwa Unfall, Brand oder Diebstahl, aber keine inneren Betriebsschäden. Eine Teildeckung beschränkt sich auf benannte Gefahren wie Feuer, Diebstahl und Naturgefahren. Kippt das Gerät durch einen Unfall oder einen Bedienungsfehler um, zahlt sie nicht.

Vermietung und Unterschlagung

Wer Maschinen vermietet, braucht zweierlei, und das eine ohne das andere ist die typische Lücke. Erstens muss die Vermietung mitversichert sein, die gewerbsmäßige in der Regel nur gegen Zuschlag. Bei fahrbaren Geräten gehört dazu auch das Interesse des Mieters, das die Musterbedingungen dort nicht versichern, also sein eigener Nachteil aus einem Schaden an der Maschine. Zweitens muss die Unterschlagung versichert sein. Behält ein Mieter die Maschine einfach, ist das kein Diebstahl, und nur wenige Verträge versichern diesen Fall.

Stillstand: Ersatzgerät und Mehrkosten

Gute Verträge versichern während der Reparatur ein Ersatzgerät mit. Die Miete dafür zahlen bei fahrbaren Geräten nur manche Verträge und dann begrenzt, bei stationären Maschinen die Mehrkostenversicherung, die zeitabhängige Mehrkosten wie Mietmaschine oder Lohnfertigung trägt. Nach den Musterbedingungen zahlt die Maschinenversicherung den Sachschaden, keinen Vermögensschaden, also kein Geld, das Ihnen durch den Stillstand entgeht, obwohl der Ausfall oft mehr kostet als die Reparatur. Entgangenen Gewinn und weiterlaufende Kosten ersetzt die Maschinen-Betriebsunterbrechungsversicherung. Sie zahlt, was tatsächlich ausfällt, längstens für die vereinbarte Haftzeit. Ist die Ausfallziffer zu niedrig angesetzt, also der Anteil an Kosten und Gewinn, der bei Stillstand über den ganzen Bewertungszeitraum von meist einem Jahr ausfiele, wird anteilig gekürzt.

Warum über einen Makler

Was der Preisvergleich bei der Maschinenversicherung nicht fragt

Ein Preisvergleich fragt nach Maschinenart, Neuwert und Baujahr, aber nicht, ob Ihre Presse in der Inhaltsversicherung mit vollem Wert steht. Er fragt auch nicht, ob es versichert ist, wenn ein Mieter Ihren Bagger einfach behält, und was bei Ihnen eine Woche Stillstand kostet. Die Beratung ist für Sie kostenfrei. Vergütet werde ich über die Courtage, also den Anteil am Beitrag, den der Versicherer dem Makler zahlt.

Über mich
Risikoanalyse

Erst das Maschinenverzeichnis, dann der Tarif

Ins Verzeichnis kommt jede Maschine mit ihrem Einsatz, ob stationär oder fahrbar, geleast oder gekauft, vermietet oder im eigenen Betrieb. Dazu kommt, welche Deckungsstufe für welches Gerät gilt.

Erfahrung

Die neue Maschine, die keiner meldet

Seit 2002 bin ich in der Branche. Oft steht die neue Maschine längst in der Halle, im Vertrag aber nicht. Ohne Vorsorgeversicherung, die Neuanschaffungen bis zu einer vereinbarten Grenze vorläufig mitversichert, bis Sie sie melden, fehlt ihr bis zur Aufnahme der Schutz.

Bedingungen

Was hinter dem Häkchen steht

Für Neuwert, grobe Fahrlässigkeit oder Unterschlagung steht in einer Vergleichstabelle oft nur ein Häkchen. Wo die Grenze liegt, lese ich im Bedingungswerk nach, bevor ich etwas empfehle.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Brauche ich für meinen Radlader eine Kfz-Versicherung?

Das hängt an der Geschwindigkeit. Langsame Arbeitsmaschinen und Stapler ohne Zulassung sind von der Versicherungspflicht ausgenommen, schnellere brauchen eine Kfz-Haftpflicht.

  • Langsame Maschinen: Selbstfahrende Arbeitsmaschinen und Stapler, die bauartbedingt nicht schneller als 20 km/h fahren und keine Zulassung brauchen, sind von der Versicherungspflicht ausgenommen. Das gilt nach der seit April 2024 geltenden Fassung des Pflichtversicherungsgesetzes (§ 2a PflVG). Die Haftung sollte dann die Betriebshaftpflicht tragen. Ob sie das tut, steht in deren Bedingungen.
  • Schnellere Maschinen: Sie brauchen eine Kfz-Haftpflicht, seit dieser Änderung auch dann, wenn sie nur auf einem eingefriedeten, nicht öffentlich zugänglichen Betriebsgelände unterwegs sind. Ob Schäden aus dem Arbeitseinsatz dann über die Kfz- oder die Betriebshaftpflicht laufen, prüfe ich an beiden Verträgen.

Die Maschine selbst schützt keine der beiden. Eine Kfz-Kasko hilft beim Arbeitsgerät nur begrenzt, denn Schäden, die allein durch einen Betriebsvorgang entstehen, etwa durch falsches Bedienen, zahlt sie nicht. Diese Schäden deckt die Maschinenversicherung.

Ihre Bedingungen nennen als Ursachen ausdrücklich diese Beispiele.

  • Bedienungsfehler und Ungeschicklichkeit
  • Konstruktions-, Material- und Ausführungsfehler
  • Kurzschluss und Überspannung
  • das Versagen von Mess-, Regel- und Sicherheitseinrichtungen
  • Wasser-, Öl- oder Schmiermittelmangel
  • Sturm, Frost und Eisgang

Muss für einen Mangel der Hersteller, der Händler oder die Reparaturwerkstatt einstehen, geht deren Haftung vor. Bestreiten sie ihre Haftung, zahlt der Versicherer zunächst.

Ist mein Bagger gegen Diebstahl versichert?

Bei fahrbaren Geräten in der Regel ja, allerdings mit einem eigenen Selbstbehalt, meist als Prozentsatz des Schadens.

Einzelne Versicherer verzichten auf den prozentualen Anteil, wenn ein Ortungssystem nachweislich eingebaut ist. Zeigen Sie einen Diebstahl sofort bei der Polizei an, denn das verlangen die Bedingungen.

  • Stationäre Maschinen: Sie sind nach den Musterbedingungen nicht gegen Diebstahl versichert. Einbruchdiebstahl und Raub deckt die Inhaltsversicherung, einfachen Diebstahl ohne Einbruch, etwa aus der offenen Halle, nach den üblichen Bedingungen aber auch sie nicht.
  • Unterschlagung: Behält ein Mieter die Maschine, ist das kein Diebstahl, und nur wenige Verträge versichern diesen Fall.

Welche Prüfungen muss ich nachweisen?

Die Prüfpflichten ergeben sich aus den Vorschriften der Unfallversicherung und teils aus Ihrem Vertrag. Über den Vertrag werden sie zu Obliegenheiten.

Für elektrische Anlagen und Geräte gilt die DGUV Vorschrift 3 der Unfallversicherungsträger. Die Durchführungsanweisung dazu nennt nach dem Stand 2026 diese Richtwerte.

  • Ortsfeste Anlagen: in der Regel alle 4 Jahre, auf Baustellen und in anderen Betriebsstätten besonderer Art jedes Jahr
  • Ortsveränderliche Geräte: alle 6 Monate, auf Baustellen alle 3 Monate
  • Niedrige Fehlerquote: Die Fehlerquote ist der Anteil der Geräte, die bei der Prüfung beanstandet werden. Liegt sie nach diesem Stand unter 2 %, darf der Abstand für ortsveränderliche Geräte auf höchstens 1 Jahr steigen, im Büro auf 2 Jahre.

Daneben können weitere Pflichten gelten.

  • Landwirtschaftliche Betriebe: Für sie gilt stattdessen die Vorschrift der landwirtschaftlichen Berufsgenossenschaft mit eigenen Fristen.
  • Krane und Erdbaumaschinen: Nach Vorschrift und Regel der Unfallversicherung, ebenfalls Stand 2026, soll sie mindestens einmal jährlich eine zur Prüfung befähigte Person prüfen, dort noch „Sachkundiger“ genannt.
  • Ihr Vertrag: Einige Verträge verlangen zusätzlich eine regelmäßige Prüfung der Elektroanlage.

Eine versäumte Prüfung kostet den Versicherungsschutz nicht automatisch.

  • Nicht ursächlich: Können Sie zeigen, dass das Versäumnis für den Schaden nicht ursächlich war, bleibt die Leistung, außer bei Arglist.
  • Gelingt der Nachweis nicht: Dann kürzt der Versicherer bei grober Fahrlässigkeit, und bei Vorsatz entfällt die Leistung. Grobe Fahrlässigkeit wird vermutet, bis Sie das Gegenteil zeigen.

Bei jeder Kürzung wegen grober Fahrlässigkeit gelten außerdem diese Regeln.

  • Wessen Verhalten zählt: Grob fahrlässig im Sinne der Bedingungen handeln nur Sie selbst und Ihre Repräsentanten. Repräsentant ist, wer an Ihrer Stelle eigenverantwortlich über die Maschinen entscheidet. Der Bedienungsfehler eines angestellten Mitarbeiters allein genügt nicht.
  • Inhaber an der Maschine: Im Handwerksbetrieb oder auf dem Hof steht aber oft der Inhaber selbst an der Maschine. Dann kann jeder Bedienungsfehler zur Frage der groben Fahrlässigkeit werden.
  • Schaden herbeigeführt: Haben Sie oder ein Repräsentant den Schaden grob fahrlässig herbeigeführt, darf der Versicherer die Leistung nach dem Gesetz nach der Schwere des Verschuldens kürzen, im Extremfall bis auf null. Das muss er nachweisen.
  • Nicht vorhergesehen: Im Streitfall müssen Sie beweisen, dass ein Versicherungsfall vorliegt. Wer beweisen muss, dass ein Schaden grob fahrlässig übersehen wurde, ist rechtlich nicht einheitlich geklärt.

Heben Sie die Protokolle auf.

Die Maschine ist geleast. Was passiert beim Totalschaden?

Oft bleibt eine Lücke zur Ablösung, die Sie selbst tragen, es sei denn, eine GAP-Deckung ist vereinbart.

Der Zeitwert, den die Versicherung nach den Musterbedingungen zahlt, liegt oft unter dem, was die Leasinggesellschaft zur Ablösung verlangt. Die GAP-Deckung übernimmt genau diese Differenz.

  • GAP-Deckung: Manche Verträge enthalten sie, bei anderen ist sie zubuchbar oder auf einen Prozentsatz begrenzt.
  • Neuwertentschädigung für junge Maschinen: Sie verkleinert die Lücke, schließt sie aber nicht immer.

Wovon hängt der Beitrag für eine Maschinenversicherung ab?

Vor allem von der Art der Maschine und ihrer Versicherungssumme, bei fahrbaren Geräten auch von der Deckungsstufe. Eine Beispielzahl wäre ohne Ihr Maschinenverzeichnis eine Scheingenauigkeit, deshalb nenne ich hier keine.

  • Versicherungssumme: Richtig angesetzt ist sie der heutige Kauf- oder Lieferpreis der Maschine im Neuzustand, dazu Fracht, Zoll, Montage und Verpackung. Rabatte werden nicht abgezogen, und fest eingebaute Ausstattung zählt dazu, auch wenn sie nachgerüstet wurde. Anbau- und Zusatzgeräte wie Schaufel oder Hydraulikhammer sind nur versichert, wenn der Vertrag sie einschließt.
  • Verschleißteile und Werkzeuge: Riemen, Ketten, Reifen, Seile und ähnliche Teile wie Fördergurte oder Siebe sind nur versichert, wenn sie bei einem versicherten Schaden an einem anderen Teil der Maschine mit beschädigt werden. Dann gilt ein Abzug für den Wertvorteil des neuen Teils. Werkzeuge wie Bohrer und Sägeblätter sind bei stationären Maschinen nach den Musterbedingungen gar nicht versichert, bei fahrbaren Geräten nur auf diese Weise als Folgeschaden. Manche Verträge gehen bei Werkzeugen weiter.

Dazu kommen drei weitere Größen.

  • Selbstbehalt
  • Einsatzgebiet
  • Schadenverlauf Ihres Betriebs: Manche Verträge gewähren einen Nachlass, der entfällt, wenn die Schäden im Verhältnis zum Beitrag zu hoch werden. Das kann schon ein einziger größerer Schaden auslösen, und dann steigt der Beitrag, ohne dass sich der Tarif ändert.

Ist ein Angebot auffällig günstig, liegt es oft an einer niedrigeren Deckungsstufe oder an einer zu knappen Summe. Beides zeigt sich erst im Schaden.

Stand dieser Seite: