Wer muss die Ware versichern – ich oder mein Lieferant?
Das entscheidet Ihr Kaufvertrag. Die international üblichen Lieferklauseln, die Incoterms, legen fest, ab wann das Risiko auf den Käufer übergeht. Kaufen Sie „ab Werk“, tragen Sie es schon, sobald der Verkäufer die Ware bei sich bereitstellt. Eine Pflicht des Verkäufers, die Ware für Sie zu versichern, gibt es nur bei CIF und CIP, den Klauseln, bei denen er Fracht und Versicherung bezahlt. Bei CIF, einer Klausel für den Seeweg, genügt eine eingeschränkte Mindestdeckung, bei CIP muss er umfassend versichern.
Ist keine Lieferklausel vereinbart, gilt das Gesetz: Wird die Ware auf Ihren Wunsch verschickt, tragen Sie als Käufer das Risiko ab der Übergabe an den Transporteur (§ 447 BGB). Beim Kauf im Ausland gilt meist das UN-Kaufrecht mit einer ähnlichen Regel. Umgekehrt gilt dasselbe: Verschicken Sie auf Wunsch Ihres Geschäftskunden und ist nichts anderes vereinbart, trägt er das Risiko, sobald Sie die Ware dem Transporteur übergeben haben.
Meine Spedition hat doch eine Verkehrshaftungsversicherung.
Die hilft Ihnen weniger, als es klingt. Diese Versicherung zahlt nur, was Ihre Spedition Ihnen schuldet – also nach Gewicht begrenzt und gar nichts, wenn die Spedition frei ist, etwa wegen Ihrer Verpackung oder Verladung (§ 427 HGB). Den Rest Ihres Warenwerts deckt sie nicht.
Nur in Ausnahmefällen, bei besonders schwerem Verschulden des Transporteurs, fallen seine Grenzen und Befreiungen weg; darauf zu bauen, ist keine Absicherung. Ihre eigene Versicherung ersetzt dagegen den vollen Wert.
Wir verschicken täglich Pakete. Reicht die Haftung des Paketdienstes?
Meist nicht. Paketdienste haften innerdeutsch nach ihren Bedingungen je nach Dienst nur bis rund 500 bis 750 Euro je Paket. Schmuck, Edelmetalle, Bargeld, Uhren, Kunst und hochwertige Elektronik sind vielfach ganz ausgeschlossen, und Ansprüche verjähren in der Regel nach einem Jahr.
Verkaufen Sie an Privatkunden, kommt etwas hinzu: Dann tragen in aller Regel Sie das Risiko bis zur Haustür. Ein Paket, das nie ankommt, müssen Sie ersetzen, ob der Paketdienst zahlt oder nicht. Für Betriebe mit täglichem Versand ist das oft die größere Lücke als die ganze Lkw-Ladung.
Die Ware kam beschädigt an. Was muss ich tun?
Sofort prüfen und drei Fristen im Blick behalten. Einen äußerlich erkennbaren Schaden müssen Sie spätestens bei der Ablieferung anzeigen, am besten mit einem Vermerk auf Lieferschein oder Frachtbrief. Einen verborgenen Schaden zeigen Sie binnen sieben Tagen an, eine verspätete Lieferung binnen 21 Tagen, beides in Textform. Versäumen Sie eine der ersten beiden Fristen, wird vermutet, die Ware sei vollständig und unbeschädigt angekommen; bei der dritten erlischt der Anspruch wegen der Verspätung. Bei internationalen Transporten weichen die Fristen im Detail ab.
Ihr Versicherungsvertrag kann zusätzlich kürzere Fristen vorsehen, in denen Sie den Schaden beim Transporteur rügen müssen. Melden Sie den Schaden umgehend Ihrem Versicherer, fordern Sie vom Transporteur schriftlich Schadenersatz – damit sichern Sie den Anspruch, den Ihr Versicherer später übernimmt – und bewahren Sie Ware und Verpackung auf.
Was kostet eine Warentransportversicherung?
Eine Zahl nenne ich hier nicht, weil sie ohne Ihre Angaben nichts aussagt. Der Beitrag richtet sich vor allem danach, wie viel Ware im Jahr wohin unterwegs ist. Abgerechnet wird je nach Vertrag nach Umsatz oder nach den Werten, die Sie melden. Dazu kommen Warenart, Höchstgrenzen, Selbstbehalte und Bausteine wie Messen oder Folgeschäden.
Wichtig ist, dass Summen und Meldungen stimmen. Liegt der Versicherungswert über der vereinbarten Summe, kürzt der Versicherer nach dem Marktstandard anteilig.
Deckt die Warenpolice auch Fahrten mit unserem eigenen Lieferwagen?
Nicht verlässlich. Ob Fahrten mit eigenen Fahrzeugen dazugehören, regelt jeder Vertrag selbst. In einem der Bedingungswerke sind sie generell mitversichert, der Diebstahl aber nur mit Einschränkungen und Selbstbehalten.
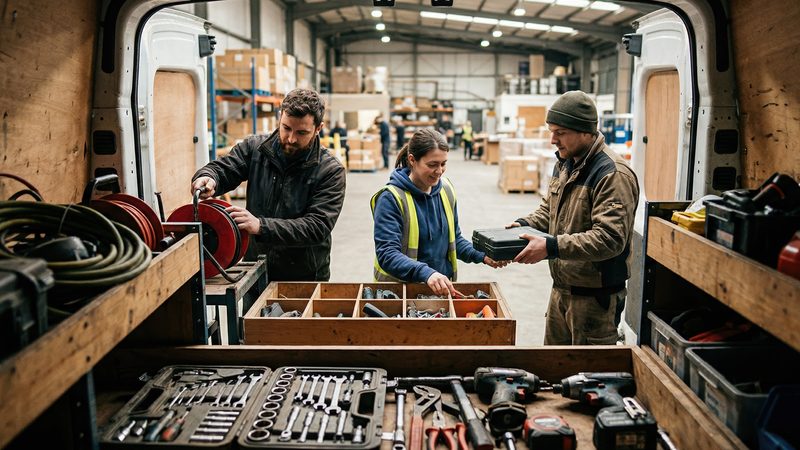
Für Werkzeug und Material, das Ihre Mitarbeiter im Firmenwagen mitnehmen, ist das kein verlässlicher Ersatz, vor allem beim Diebstahl aus dem Fahrzeug. Dafür gibt es die Werkverkehrsversicherung, deren Klauseln genau auf das Fahrzeug im Einsatz zugeschnitten sind. Ich prüfe beide Verträge zusammen, damit nichts doppelt und nichts gar nicht versichert ist.