Erstgespräch anfragen (öffnet in neuem Tab)
Transport & Handel

Verkehrshaftungs­versicherung

Wer gegen Bezahlung fremde Güter fährt, haftet für die Ladung. Im Inland ist die Versicherung über 3,5 Tonnen Pflicht – entscheidend ist, was sie deckt, wenn die Haftungsgrenze fällt.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
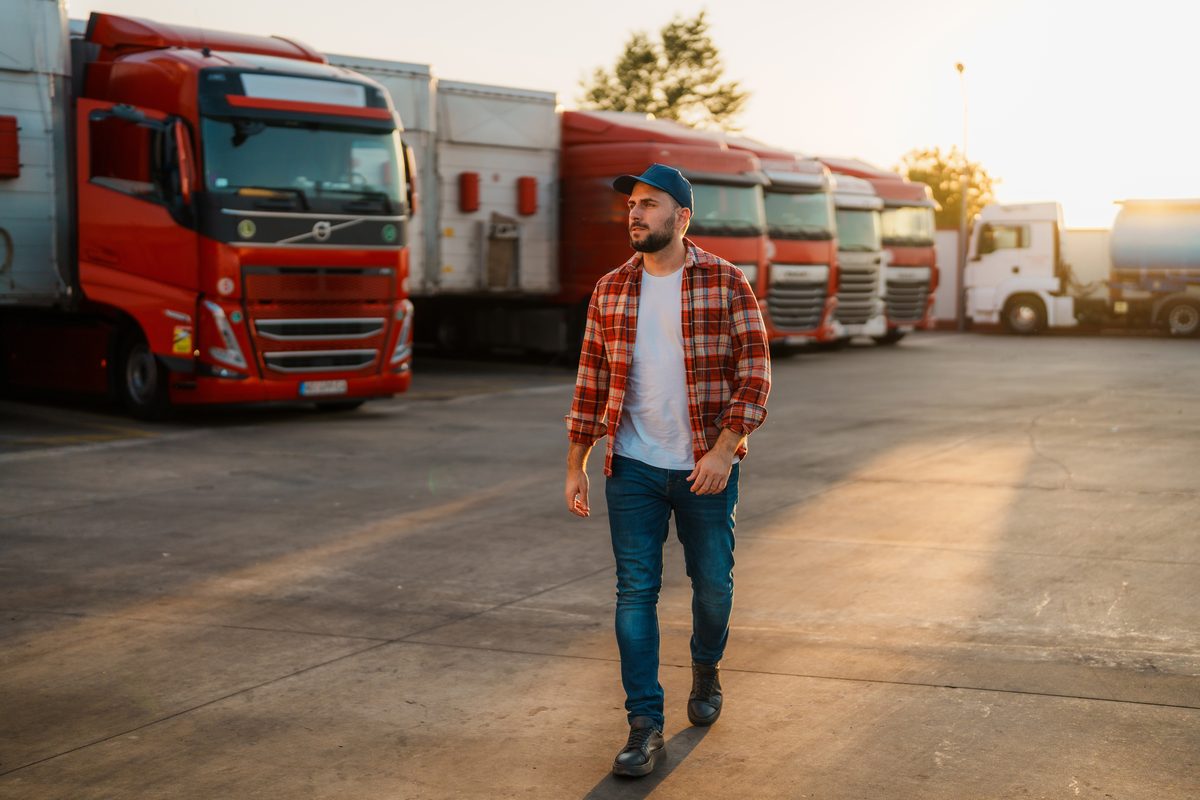
Mann mit Schirmmütze geht über einen Betriebshof, dahinter eine Reihe geparkter Lkw im Abendlicht
Worum es geht

Über 3,5 Tonnen im Inland keine Wahl

Die Verkehrshaftungsversicherung versichert Ihre Haftung als Frachtführer, also als Unternehmer, der fremde Güter gegen Bezahlung befördert. Am Markt heißt sie auch Frachtführerhaftpflicht oder Güterschadenhaftpflicht. Für den grenzüberschreitenden Verkehr heißt sie CMR-Versicherung, nach dem Übereinkommen über den Beförderungsvertrag im internationalen Straßengüterverkehr, kurz CMR.

Pflicht ist sie im gewerblichen Güterkraftverkehr mit Fahrzeugen über 3,5 Tonnen zulässigem Gesamtgewicht einschließlich Anhänger, für Fahrten im Inland. Die Versicherung schützt Ihren Betrieb vor Ansprüchen, nicht die Ware selbst.

Die Ware versichert, wer ihr Transportrisiko trägt, mit einer Warentransportversicherung, und die beiden Verträge ersetzen einander nicht. Wie sich die Verkehrshaftung von Kfz-Haftpflicht, Werkverkehrsversicherung und Betriebshaftpflicht abgrenzt, steht in den Fragen unten.

Ihre Entscheidung

Wann die Verkehrshaftungsversicherung passt und wann nicht

Spricht eher dafür

  • Gewerblicher Güterverkehr im InlandBefördern Sie gewerblich Güter für andere mit Fahrzeugen über 3,5 Tonnen zulässigem Gesamtgewicht einschließlich Anhänger, ist die Versicherung für Fahrten im Inland Pflicht. Fehlt bei einer Kontrolle ein gültiger Nachweis, droht ein Bußgeld.
  • Leichtere Fahrzeuge oder Fahrten ins AuslandFür leichtere Fahrzeuge und Fahrten ins Ausland schreibt das Gesetz keine Versicherung vor. Haften müssen Sie trotzdem, im Inland nach dem Handelsgesetzbuch, grenzüberschreitend nach der CMR. Freiwillig heißt in diesen Fällen nicht verzichtbar.
  • Sie fahren hochwertige LadungBei Leichtfertigkeit fällt die Haftungsgrenze, und für eine hochwertige Ladung kann Ihre Haftung dann auch die Pflichtsumme übersteigen. Wie weit der Vertrag diesen Fall trägt, ist in den beiden Bedingungswerken, die mir vorliegen, sehr verschieden.
  • Kfz-Haftpflicht und Warenversicherung des Kunden reichen nichtDie Kfz-Haftpflicht Ihres Fuhrparks deckt die beförderte Ware nicht verlässlich. Die Warentransportversicherung Ihres Kunden ersetzt ihm die Ware und holt sich das Geld danach bei Ihnen zurück, soweit Sie haften.

Spricht eher dagegen

  • Sie fahren nur eigene GüterVersichert ist Ihre Haftung als Frachtführer für fremde Güter, die Sie gegen Bezahlung befördern. Für eigene Ware oder eigenes Werkzeug im eigenen Wagen ist der Vertrag nicht gedacht.
  • Die Auflagen passen nicht zu Ihrem BetriebVerletzen Sie eine Auflage wie die Sicherung beladener Fahrzeuge nachts und am Wochenende grob fahrlässig, kürzt das eine Bedingungswerk nach der Schwere des Verschuldens. Das andere zahlt gar nicht, wenn die Verletzung den Schaden verursacht hat. Zahlt der Versicherer im Pflichtbereich trotzdem, holt er sich das Geld bei Ihnen zurück.
  • Ihre Ladung gilt als besonders gefährdetElektronik, Spirituosen und Tabak sind in den beiden Bedingungswerken, die mir vorliegen, ausgeschlossen oder nur begrenzt mitversichert. Bei Fahrten im Inland zahlt die Pflichtversicherung Ihrem Auftraggeber unter Umständen trotzdem, holt sich das Geld aber bei Ihnen zurück.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Verkehrshaftungsversicherung übernimmt

Güterschäden und Verspätung

Versichert ist Ihre gesetzliche Haftung als Frachtführer für Verlust und Beschädigung der Güter zwischen Übernahme und Ablieferung. Im Pflichtbereich muss die Versicherung außerdem die Haftung umfassen, wenn Sie die Lieferfrist überschreiten.

Prüfen, zahlen, abwehren

Der Versicherer prüft den Anspruch, zahlt, was Sie schulden, und wehrt ab, was Sie nicht schulden, notfalls vor Gericht und auf seine Kosten. Das zählt vor allem dann, wenn Ihr Auftraggeber mehr verlangt, als das Gesetz ihm zugesteht.

Fahrten ins Ausland

Grenzüberschreitend haften Sie nach der CMR. Die zwei Bedingungswerke, die ich im Wortlaut gelesen habe (unten A und B), gelten im Europäischen Wirtschaftsraum und in der Schweiz. Weitere Staaten wie Großbritannien oder die Türkei müssen in A ausdrücklich vereinbart sein, B nennt nur diese beiden Gebiete.

Kosten nach dem Schaden

Beide Bedingungswerke übernehmen die Kosten für Bergung und Vernichtung beschädigter Güter und die Mehrkosten, wenn eine Sendung fehlgeleitet wurde. Solche Kosten fallen nach einem Schaden oft an. Die Höchstbeträge dafür liegen weit auseinander.

Kein Rückgriff auf Ihre Fahrer

Macht ein Fahrer einen Fehler, verzichten beide Bedingungswerke grundsätzlich darauf, sich das Geld bei ihm zurückzuholen, außer bei Vorsatz.

Die Haftung

Wie weit Ihre Haftung reicht

Gehaftet wird nach Gewicht

Das Handelsgesetzbuch begrenzt Ihre Haftung für verlorene oder beschädigte Ware auf 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht, also Gewicht samt Verpackung, gleich, was die Ware wert ist. Das Sonderziehungsrecht ist eine Rechengröße des Internationalen Währungsfonds, 8,33 davon sind derzeit rund zehn Euro. Für zehn Tonnen wären das rund 100.000 Euro.

Bei Leichtfertigkeit fällt die Grenze

Beruht der Schaden auf Vorsatz oder Leichtfertigkeit, fällt die Haftungsgrenze weg. Dann haftet Ihr Betrieb ohne Gewichtsgrenze, mindestens für den vollen Warenwert. Gemeint ist Leichtfertigkeit im Bewusstsein, dass ein Schaden wahrscheinlich eintritt. Vereinfacht heißt das, dass jemand besonders krass gegen seine Pflichten verstößt, obwohl er sieht, dass es wahrscheinlich schiefgeht.

Worauf Gerichte schauen

Der Vorwurf der Leichtfertigkeit kommt nicht automatisch, das zeigen die Entscheidungen, deren Zusammenfassungen ich ausgewertet habe. Der Abstellort allein entscheidet nicht. Es kommt auf die Umstände an und darauf, dass Sie Organisation und Vorkehrungen belegen können. Wer dagegen bewusst darauf verzichtet, die Ware an den Umschlagstellen zu kontrollieren, muss mit dem Vorwurf rechnen.

Diebstahl ist kein Randthema

In den Meldungen von TAPA EMEA, einem Sicherheitsverband der Logistikbranche, liegt Deutschland bei der Zahl der Frachtdelikte in Europa vorn. Für 2024 und 2025 zusammen sind rund 9.100 gemeldete Fälle erfasst, keine Vollerhebung. Wo ein Schaden angegeben war, lag er im Schnitt bei etwa 64.500 Euro, in über 160 Fällen über 100.000 Euro. Dass die Pflichtsumme in der Regel zu knapp ist, folgt daraus nicht. Fällt aber die Haftungsgrenze, kann Ihre Haftung für hochwertige Ladung sie übersteigen.

Die Unterschiede

Fünf Punkte, an denen ich ein Angebot lese

Hier steht das Raster, nach dem ich jedes Angebot lese, denn eine Vergleichsübersicht habe ich für diese Sparte nicht. Mir liegen zwei Bedingungswerke vollständig im Wortlaut vor, hier A und B genannt. Zu jedem Punkt steht, was ich darin gefunden habe. Zwei Werke sind allerdings kein Marktbild.

Wie weit die Leichtfertigkeit versichert ist

Prüfen Sie, bis zu welcher Höhe der Vertrag die Leichtfertigkeit versichert, denn hier liegen A und B am weitesten auseinander. Fällt die Haftungsgrenze, geht es um den vollen Warenwert, den Schaden, der für einen kleinen Betrieb am schwersten wiegt. A versichert ihn bis zur vollen Versicherungssumme. B zahlt für den Teil oberhalb der gesetzlichen Haftungsgrenze nur bis zu einem festen Höchstbetrag je Versicherungsjahr.

Was eine verletzte Auflage kostet

Entscheidend ist die Folge, wenn Sie eine Auflage grob fahrlässig verletzen. Nach A kürzt der Versicherer nach der Schwere des Verschuldens, nach B zahlt er gar nicht, wenn die Verletzung den Schaden verursacht hat. Weil die Verkehrshaftung rechtlich als Großrisiko gilt, dürfen die Bedingungen dabei von Schutzregeln des Versicherungsvertragsgesetzes abweichen. Im Pflichtbereich zahlt der Versicherer Ihrem Auftraggeber unter Umständen trotzdem, mit Rückgriff bei Ihnen. Die Auflagen selbst nennt die letzte Frage unten.

Was Sie tatsächlich fahren

Elektronik, Spirituosen und Tabak, in B auch Medikamente, gelten in A und B als besonders gefährdet. Sie sind ausgeschlossen oder nur begrenzt versichert, in B voll nur mit Zusatzvereinbarung und strengen Auflagen. Auch Umzugsgut und Sondertransporte nehmen beide aus. Im Inland darf die Pflichtversicherung all das gegenüber Ihrem Auftraggeber nicht ausnehmen. A und B sehen dann aber Rückgriff bei Ihnen vor.

Reicht die Summe für die teuerste Ladung?

Rechnen Sie nicht mit dem Gewicht, sondern mit dem Warenwert Ihrer teuersten Ladung, denn fällt die Haftungsgrenze, zählt der Wert. Die Summen, die A und B vorsehen, liegen je Schadenfall ein Vielfaches über der Pflichtsumme. Achten Sie außerdem auf den Jahreshöchstbetrag bei mehreren Schäden und auf niedrigere Höchstbeträge für Schäden, die keine Güterschäden sind.

Ob der Vertrag zu Ihrem Betrieb passt

Versichert ist, was im Vertrag beschrieben ist, vom Frachtführer mit eigenen Fahrzeugen über Spedition, Lager, Subunternehmer und Mietfahrzeuge bis zu den Ländern, in die Sie fahren. Nach A müssen Sie neue Fahrzeuge binnen zwei Monaten melden, sonst entfällt der Schutz für sie rückwirkend. Jede Haftung, die Sie über das Gesetz hinaus zusagen, muss ausdrücklich mitversichert sein, sonst tragen Sie sie allein.

Warum über einen Makler

Der Pflichtnachweis ist schnell ausgestellt, der passende Vertrag nicht

Den Nachweis für die Kontrolle bekommen Sie mit jeder Pflichtversicherung. Ob der Vertrag trägt, wenn Ihr Auftraggeber den vollen Warenwert verlangt, steht in den Bedingungen. Die Beratung ist für Sie kostenfrei. Vergütet werde ich über die Courtage, also den Anteil am Beitrag, den der Versicherer dem Makler zahlt.

Über mich
Risikoanalyse

Erst Ladung und Aufträge, dann der Vertrag

Ich frage zuerst, was Sie fahren, auf welchen Fahrzeugen, in welche Länder, unter welchen Auftragsbedingungen und mit welchen Subunternehmern. Daraus ergeben sich Summe, Auflagen und Klauseln.

Erfahrung

Auflagen, die zum Alltag passen

Seit 2002 bin ich in der Branche. Eine Auflage, die im Betrieb niemand einhält, schadet mehr als keine. Ich gehe mit Ihnen durch, ob Sicherungen, Abstellplätze und Kontrollen zu Ihren Abläufen passen.

Bedingungen

Wortlaut statt Rangliste

Ausschlüsse, Auflagen und Höchstbeträge lese ich vor der Empfehlung im Wortlaut, nicht erst im Schadenfall. Eine Rangliste des Marktes gebe ich für diese Sparte nicht ab.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Ab wann ist die Verkehrshaftungsversicherung Pflicht – und was gilt bei leichteren Fahrzeugen?

Pflicht ist sie für gewerbliche Beförderungen mit Fahrzeugen über 3,5 Tonnen zulässigem Gesamtgewicht, wenn Be- und Entladeort in Deutschland liegen. Bei leichteren Fahrzeugen und im Ausland ist sie freiwillig, aber nicht verzichtbar.

Verpflichtet sind Unternehmen, die geschäftsmäßig oder gegen Entgelt Güter für andere mit Fahrzeugen befördern, die einschließlich Anhänger mehr als 3,5 Tonnen zulässiges Gesamtgewicht haben (§ 7a Güterkraftverkehrsgesetz). Die Pflicht umfasst auch die Haftung für verspätete Lieferung.

  • Mindestsumme: 600.000 Euro je Schadenereignis, im Jahr mindestens das Doppelte. Ein Selbstbehalt ist zulässig. Die Pflichtsumme ist eine Untergrenze, kein Maßstab.
  • Landwirtschaft: Die Pflicht gilt grundsätzlich auch für Lohnunternehmer in der Landwirtschaft. Für bestimmte landwirtschaftliche Fahrten gelten Ausnahmen.
  • Versicherungsnachweis: Ihr Fahrer führt ihn mit, bei Kontrollen unterwegs wird er verlangt.
  • Zwei Fallen beim Nachweis: Das Bundesamt für Logistik und Mobilität nennt sie selbst. Der Nachweis muss auf das Unternehmen lauten, das die Beförderung tatsächlich durchführt, bei einem Mietfahrzeug also auf Sie als Mieter und nicht auf den Vermieter. Außerdem muss der Fahrer ihn vorlegen können, irgendwo im Fahrzeug genügt nicht.
  • Bußgeld: Fehlt ein gültiger Nachweis oder kann der Fahrer ihn nicht vorlegen, droht ein Bußgeld.
  • Leichtere Fahrzeuge: Wer etwa als Kurier- oder Lieferdienst mit Transportern fährt, die samt Anhänger nicht über dieser Grenze liegen, muss sich nicht versichern. Haften muss er trotzdem, nach denselben Regeln des Handelsgesetzbuchs.
  • Fahrten ins Ausland: Auch hier schreibt das Gesetz keine Versicherung vor, die Haftung nach der CMR besteht genauso.

Was muss ich im Schadenfall tun?

Melden Sie den Schaden sofort Ihrem Versicherer, und erkennen Sie keinen Anspruch an, bevor er zugestimmt hat.

  • Polizei: Bei Diebstahl, Raub und Unfällen mit Ladungsschaden schalten Sie die Polizei ein.
  • Havariekommissar: Bei Unfällen und größeren Schäden schalten Sie einen Havariekommissar ein, also einen Sachverständigen für Transportschäden.
  • Fristen: Wahren Sie die Fristen gegenüber Subunternehmern, die Sie eingesetzt haben.
  • Dokumentation: Halten Sie fest, wo das Fahrzeug stand, wie es gesichert war und wer die Ware wann übergeben und übernommen hat.

Kommt es zum Streit über Leichtfertigkeit, zählt genau diese Dokumentation. Zwei Erfahrungen aus der Rechtsprechung zeigen, warum.

  • Darlegung der Organisation: Wer im Streit nicht darlegen kann, wie sein Betrieb organisiert ist, riskiert, dass das Gericht auf Leichtfertigkeit schließt, auch wenn sorgfältig gearbeitet wurde.
  • Unbewachter Abstellort: In einer der oben bei der Haftung genannten Entscheidungen genügte ein beladenes Fahrzeug, das am Wochenende in einem unbewachten Gewerbegebiet stand, für sich genommen nicht. In dem Fall hatte der Auftraggeber keine besonderen Weisungen gegeben, und Hinweise auf gehäufte Diebstähle vor Ort gab es nicht. Das Fahrzeug hatte zudem einen geschlossenen Kofferaufbau statt einer Plane.

Mein Auftraggeber verlangt eine höhere Haftung. Kann ich das zusagen?

Zusagen können Sie viel, versichert ist es damit noch nicht. Jede Anhebung muss Ihr Versicherer mittragen.

  • Innerdeutsch: In vorformulierten Bedingungen lässt sich die Haftungsgrenze zwischen 2 und 40 Sonderziehungsrechten je Kilogramm festlegen, wenn auf die Abweichung hingewiesen wird. Gegenüber Privatkunden als Absender ist das aber nicht zu deren Nachteil möglich. Stellt Ihr Auftraggeber die Bedingungen, kann Ihre Haftung also auf bis zu 40 Sonderziehungsrechte je Kilogramm steigen, darüber hinaus nur durch eine einzeln ausgehandelte Vereinbarung.
  • Zustimmung: B verlangt für eine Anhebung ausdrücklich die Zustimmung des Versicherers.
  • International: Nach der CMR gilt dieselbe Gewichtsgrenze wie im Handelsgesetzbuch. Erhöhen lässt sich Ihre Haftung über eine Wertangabe oder ein besonderes Lieferinteresse. Beides wirkt nur, wenn es vereinbart und im Frachtbrief eingetragen ist und dafür ein Frachtzuschlag vereinbart wurde.
  • Wertangabe: Das ist ein im Frachtbrief gegen Zuschlag angegebener Wert der Güter über der Gewichtsgrenze, der dann an deren Stelle tritt.
  • Besonderes Lieferinteresse: Das ist ein im Frachtbrief eingetragener Betrag, bis zu dem bei Verlust, Beschädigung oder Überschreitung der vereinbarten Lieferfrist weiterer nachgewiesener Schaden ersetzt wird.
  • Versicherungsschutz: Mitversichert ist das nicht überall, A schließt es ausdrücklich aus.

Legen Sie mir solche Zusagen vor, bevor Sie unterschreiben.

Wir sind auch Spediteur, lagern ein oder vergeben Touren an Subunternehmer. Was gilt dann?

Dann muss der Vertrag genau das abbilden.

  • Bedingungswerk A: Es deckt ausschließlich den Frachtführer, der die Beförderung selbst durchführt.
  • Bedingungswerk B: Für Spedition und Lager gibt es eine eigene Fassung, und die Tätigkeiten müssen in der Betriebsbeschreibung stehen.
  • Subunternehmer in B: Sie sind nur mitversichert, wenn sie im Vertrag aufgeführt sind. In der Fassung für Spedition und Lager müssen Sie Subunternehmer außerdem sorgfältig auswählen und sicherstellen, dass sie versichert sind.

Zugerechnet wird Ihnen auch, was Ihre Fahrer und die Unternehmer tun, die Sie einsetzen. Handelt Ihr Subunternehmer bei der Beförderung so leichtfertig wie oben beschrieben, entfällt auch Ihre Haftungsgrenze.

Ich habe eine Kfz-Haftpflicht, und mein Kunde versichert seine Ware. Wozu noch das?

Bei der Ladung können Sie sich auf keine der beiden verlassen.

  • Kfz-Haftpflicht: Die Kfz-Haftpflicht Ihres Fuhrparks deckt die Ware, die Sie befördern, nicht verlässlich. Die Kfz-Pflichtversicherungsverordnung erlaubt, sie auszuschließen.
  • Warentransportversicherung Ihres Kunden: Sie ersetzt ihm seine Ware und holt sich das Geld danach bei Ihnen zurück, soweit Sie haften.
  • Verkehrshaftung: Sie ist die Antwort auf diesen Rückgriff, soweit Ihr Vertrag den Schaden deckt.

Eigenes Werkzeug im eigenen Wagen gehört in die Werkverkehrsversicherung. Schäden, die Ihr Betrieb außerhalb von Beförderung und Lagerung anrichtet, deckt die Betriebshaftpflicht.

Der Versicherer hat gezahlt und fordert das Geld jetzt von mir zurück. Darf er das?

Ja, im Pflichtbereich unter bestimmten Voraussetzungen. Zahlt die Pflichtversicherung, obwohl Ihr Vertrag Sie nicht schützt, schützt die Pflicht Ihren Auftraggeber und nicht Ihren Betrieb.

  • Fahrten im Inland: Die Pflichtversicherung muss Ihrem Auftraggeber bis zur Pflichtsumme unter Umständen auch dann zahlen, wenn Sie nach Ihrem Vertrag keinen Schutz hätten. Das gilt etwa, wenn die Ware ausgeschlossen war oder Sie eine Auflage verletzt haben.
  • Rückgriff: Soweit der Versicherer dann zahlt, kann er sich das Geld bei Ihnen zurückholen. Für ausgeschlossene Schäden sagen das A und B ausdrücklich.
  • Leichtfertigkeit: Die Pflichtversicherung darf beim Verschulden nur Vorsatz ausschließen, Ihren eigenen oder den eines Repräsentanten, etwa eines Betriebsleiters, nicht aber die Leichtfertigkeit. Wie der feste Höchstbetrag, mit dem B den Teil oberhalb der gesetzlichen Haftungsgrenze begrenzt, damit zusammengeht, kläre ich vor einer Empfehlung beim Versicherer.
  • Auflagen in A und B: Beide verlangen, beladene Fahrzeuge auch nachts und am Wochenende zu sichern, bei jeder Übergabe den Bestand zu prüfen und Mitarbeiter sorgfältig auszuwählen.
  • Diebstahlsicherungen: A verlangt bei jeder Fahrt zwei eigenständig funktionierende Diebstahlsicherungen je Fahrzeug, Türschlösser nicht mitgezählt, B nur bei Fahrten ins Ausland.
  • Gefährdete Güter in B: Voll versicherbar sind sie nur mit Zusatzvereinbarung und strengen Auflagen. Verlangt werden geschlossene Fahrzeuge mit besonderer Verriegelung, Fahrten ohne Aufenthalt oder mit zwei Fahrern und Lager mit aufgeschalteter Einbruch- und Brandmeldeanlage.
  • Sondertransporte: B nimmt Schwer- und Großraumtransporte aus, A genehmigungspflichtige Transporte.

Ob die Police auch Sie schützt, entscheiden Ausschlüsse und Auflagen. Deshalb lese ich genau diese.

Stand dieser Seite: