Erstgespräch anfragen (öffnet in neuem Tab)
Haftpflicht & Recht

Haus- und Grundbesitzerhaftpflicht

Wer vermietet, haftet für sein Gebäude und sein Grundstück – auch dann, wenn er den Winterdienst längst beauftragt hat. Die Privathaftpflicht trägt dieses Risiko meistens nicht.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
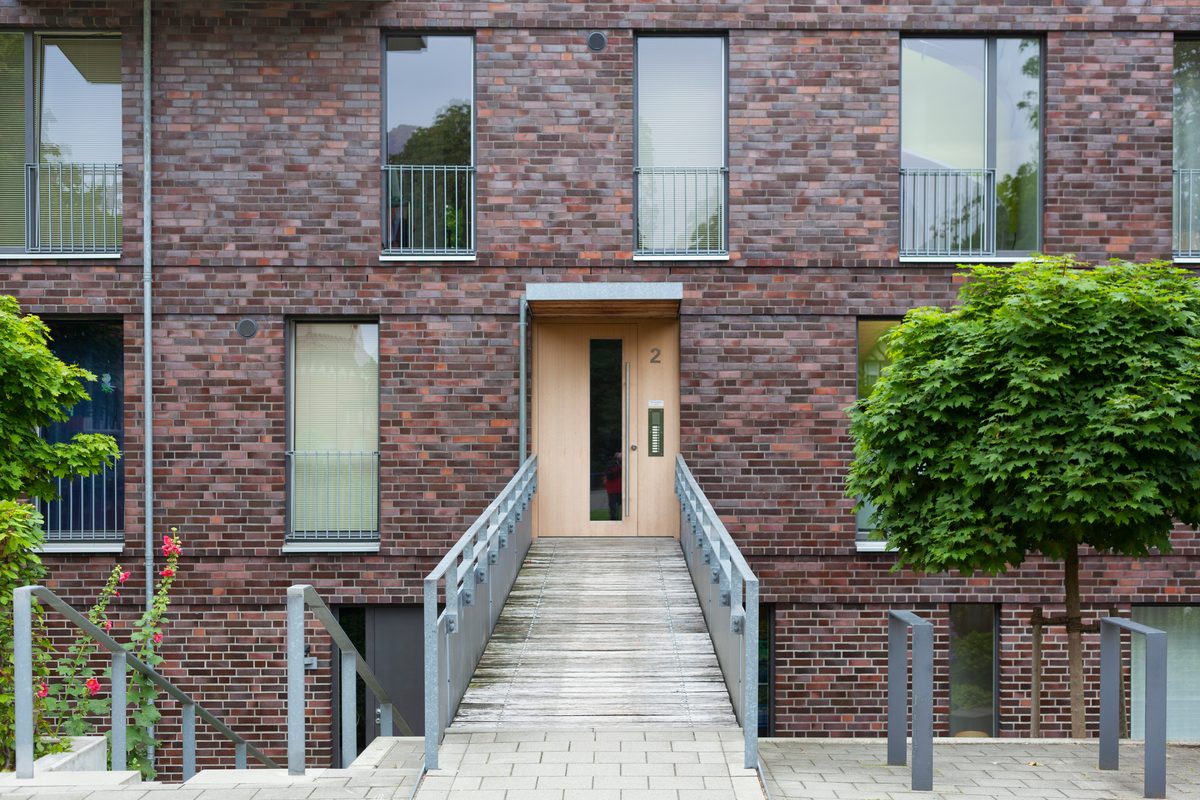
Gepflasterter Zuweg und ein Holzsteg mit Geländer führen auf die Eingangstür eines Mehrfamilienhauses mit Klinkerfassade
Worum es geht

Warum Sie im Streitfall in der Nachweispflicht stehen

Wer ein Haus oder eine Wohnung vermietet oder ein Grundstück unbebaut hält, muss dafür sorgen, dass daran niemand zu Schaden kommt. Diese Verkehrssicherungspflicht ist eine Dauerpflicht.

Die Arbeit liegt nicht in der Pflicht, sondern im Nachweis. Stürzt ein Gebäude oder ein Bauwerk ein oder lösen sich Teile davon, dreht das Gesetz die Beweislast um. Sie haften, sofern die Ursache in fehlerhafter Errichtung oder mangelhafter Unterhaltung liegt, es sei denn, Sie können die erforderliche Sorgfalt belegen. Ihr Arbeitsmittel sind deshalb Nachweise wie Räum- und Streupläne, Baumkontrollen mit Datum und Wartungsbelege.

Kern dieser Versicherung ist die Zurechnung beim beauftragten Dienstleister. Gegenüber Dritten verengt sich Ihre Pflicht dann auf Auswahl und Überwachung. Gegenüber Ihrem eigenen Mieter entlastet die Beauftragung Sie dagegen nicht. Das Versäumnis des Dienstleisters wird Ihnen zugerechnet wie ein eigenes.

Ihre Entscheidung

Wann die Haus- und Grundbesitzerhaftpflicht passt und wann nicht

Spricht eher dafür

  • Sie vermieten Haus oder WohnungWer vermietet, haftet für sein Gebäude und sein Grundstück. Die Mitversicherung in der Privathaftpflicht trägt in der Regel nicht mehr, sobald Sie vermieten, bei einer vermieteten Eigentumswohnung in aller Regel ebenfalls nicht.
  • Mehrfamilienhaus oder unbebautes GrundstückAuch dann trägt die Mitversicherung in der Privathaftpflicht in der Regel nicht mehr. Die Verkehrssicherungspflicht gilt auch ohne Gebäude, schon ein von hohem Gras verdecktes Erdloch kann zu Ansprüchen führen.
  • Vermietete Wohnung in einer GemeinschaftDie Police der Gemeinschaft deckt Ihr Sondereigentum normalerweise nicht. Gegenüber Ihrem Mieter wird Ihnen das Versäumnis des Winterdienstes zugerechnet, auch wenn die Gemeinschaft ihn beauftragt hat.
  • Ein Öltank gehört zum ObjektFür Gewässerschäden haften Sie als Betreiber der Anlage ohne Verschulden und der Höhe nach unbegrenzt. Viele Verträge dieser Sparte schließen dieses Risiko ein, in der Regel bis zu einer Fassungsgrenze.

Spricht eher dagegen

  • Sie bewohnen Ihr Einfamilienhaus oder Ihre Wohnung selbstDas selbstgenutzte Einfamilienhaus ist in vielen Privathaftpflicht-Tarifen mitversichert, die selbstgenutzte Eigentumswohnung meist auch. Ob das für Ihr Objekt gilt, steht im Bedingungswerk Ihrer Privathaftpflicht.
  • Nur eine Einliegerwohnung ist vermietetBei der vermieteten Einliegerwohnung im selbstgenutzten Haus verläuft meist die Grenze. Manche Privathaftpflicht-Werke decken sie mit, manche nur bis zu einer bestimmten Zahl vermieteter Räume, manche gar nicht.
  • Ihre Privathaftpflicht schließt das unbebaute Grundstück einOb Ihre Privathaftpflicht ein unbebautes Grundstück mitträgt, steht in ihrem Bedingungswerk. In der Regel tut sie das nicht. Trägt sie es mit, brauchen Sie dafür keinen eigenen Vertrag.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Haus- und Grundbesitzerhaftpflicht übernimmt

Personen-, Sach- und Vermögensschäden Dritter

Wofür Sie als Eigentümer einem anderen gegenüber haften, ersetzt der Versicherer im Rahmen der vereinbarten Bedingungen, etwa nach einem Sturz auf dem Zuweg. Dazu zählen Behandlungskosten, Schmerzensgeld, Verdienstausfall und Sachschaden. Reine Vermögensschäden ohne Personen- oder Sachschaden sind eine eigene Deckung mit eigenem Ausschlusskatalog.

Prüfung und Abwehr unberechtigter Forderungen

Die Abwehr ist der Teil, der am meisten gebraucht wird, weil in dieser Sparte oft der Nachweis den Ausschlag gibt. Zuerst prüft der Versicherer, ob die Forderung überhaupt berechtigt ist. Ist sie es nicht, wehrt er sie ab, notfalls vor Gericht, und trägt die Kosten des Rechtsstreits.

Das unbebaute Grundstück

Die Verkehrssicherungspflicht gilt auch ohne Gebäude. Ein von hohem Gras verdecktes Erdloch genügt, damit sich jemand verletzt und Ansprüche stellt. Ob Ihre Privathaftpflicht ein unbebautes Grundstück mitträgt, steht in ihrem Bedingungswerk. Sehen Sie dort nach, bevor Sie sich darauf verlassen.

Gewässerschäden aus Heizöl- und Flüssiggastank

Viele Verträge dieser Sparte schließen das Risiko aus der Tankanlage ein, in der Regel bis zu einer Fassungsgrenze in Litern. Ausgelaufenes Heizöl verunreinigt Erdreich und Grundwasser, und für den Schaden haftet der Betreiber der Anlage, also in der Regel Sie. Ob die Grenze für den einzelnen Tank oder alle zusammen gilt, ist von Werk zu Werk verschieden. Die größere Zahl ist deshalb nicht automatisch die bessere Deckung. Der Flüssiggastank ist in den Werken, die ich im Wortlaut gelesen habe, jeweils mitversichert, selbstverständlich ist das nicht. Für das Grundwasser spielt er kaum eine Rolle, weil Flüssiggas nicht als wassergefährdend gilt.

Nachhaftung nach der Übertragung

Die Bedingungswerke, die ich gelesen habe, schließen die Nachhaftung nach Verkauf oder Übertragung ausdrücklich ein, vorausgesetzt, die Versicherung bestand bis zum Besitzwechsel. Für Einsturz und Ablösung lässt das Gesetz die Haftung des früheren Besitzers noch eine Weile weiterlaufen.

Die Unterschiede

Woran man eine gute Haus- und Grundbesitzerhaftpflicht erkennt

Die Vertragswahl entscheidet sich daran, ob ein Schaden überhaupt unter den Vertrag fällt, denn Schadenersatz und Abwehr leisten die Verträge ähnlich. Die Unterschiede liegen an den Rändern, und dort führen die üblichen Leistungsübersichten in die Irre. Für sehr verschieden starke Zusagen steht dasselbe Häkchen, und manchmal nennt die Übersicht einen Betrag, den der Vertragstext nicht hergibt. So stehen dort 3.000 Euro für die Neuwertentschädigung, also den Ersatz zum Neupreis statt zum Zeitwert, während die Leistung laut Werk entfällt, sobald der Neuwert 3.000 Euro übersteigt. Bei 3.100 Euro gibt es dann nicht 3.000, sondern nichts. Ich habe für diese Sparte mehrere Bedingungswerke im Wortlaut gelesen.

Sonder- und Teileigentum aus Vermietung

Sonder- und Teileigentum, also das, was Ihnen in der Gemeinschaft allein gehört, ist über die Police der Gemeinschaft in der Regel nicht versichert. Hier gehen die Verträge am weitesten auseinander. Die Spanne reicht von der vollen Zusage über eine nur nachrangige Deckung, die nur greift, soweit kein anderer Vertrag leistet, und einen Selbstbehalt bis zum Einschluss allein gegen Aufpreis. Am Ende steht der Vertrag, der diesen Punkt gar nicht kennt.

Verzicht auf Leistungskürzung

Manche Werke verzichten auf die Kürzung nach einer Pflichtverletzung. Andere berufen sich nur noch bei Vorsatz darauf, den der Versicherer ohnehin nachweisen muss. Wieder andere kürzen nach der Schwere des Verschuldens. Verletzen Sie eine Pflicht aus dem Vertrag grob fahrlässig, etwa durch eine verspätete Schadenmeldung, darf der Versicherer die Leistung kürzen. Bei Vorsatz ist er frei. Beides entfällt, soweit das Versäumnis weder für den Schaden noch für dessen Prüfung eine Rolle gespielt hat. Das müssen Sie nachweisen, und bei Arglist hilft Ihnen auch dieser Nachweis nicht.

Versehensklausel

Bei der Versehensklausel kommt es darauf an, wofür sie gilt. Sie fängt auf, was versehentlich unterbleibt, mal allein bei Anzeigen, mal ausschließlich bei einem neu hinzugekommenen Risiko, das nicht gemeldet wurde, mal bei jeder versehentlichen Pflichtverletzung. Die Übersicht führt diese sehr verschiedenen Zusagen unter einem Namen als Gleichstand.

Repräsentantenklausel

Die Repräsentantenklausel begrenzt den Kreis der Personen, deren Verhalten Ihnen zugerechnet wird, und je enger sie gefasst ist, desto besser für Sie. Ohne Klausel gilt der Maßstab der Rechtsprechung. Danach ist eine Hausverwaltung, die Ihr Objekt eigenverantwortlich bewirtschaftet, in aller Regel Repräsentant. Verträge, die die Hausverwaltung ausdrücklich aufzählen, schaffen Klarheit. Schlechter als ohne Klausel stehen Sie damit nicht, aber schlechter als mit einem Werk, das sie gerade nicht aufzählt. Ob eine solche Aufzählung den Maßstab der Rechtsprechung vollständig verdrängt, ist allerdings nicht abschließend geklärt. Deshalb lese ich neben der Klausel auch, wer Ihr Objekt tatsächlich bewirtschaftet.

Fassungsgrenze, Prüfnachweise, Leerstand

Fragen Sie nach Litern und nicht nach Ja oder Nein, denn für Gewässerschäden haften Sie als Betreiber der Anlage ohne Verschulden und der Höhe nach unbegrenzt. Nur höhere Gewalt nimmt Sie heraus. Liegt Ihr Tank über der Fassungsgrenze, gehört das Anlagenrisiko in eine eigene Gewässerschadenhaftpflicht, und das muss man vorher wissen. Mit entscheidend ist, ob die vorgeschriebenen Prüfungen des Tanks nachweisbar erfolgt sind, denn ein Anbieter zeichnet das Risiko nur dann überhaupt. Ebenso zählt, wie der Vertrag mit Leerstand umgeht.

Abhandenkommen von Schlüsseln

Geht der Generalschlüssel einer zentralen Schließanlage verloren, wird es beim Mehrfamilienhaus schnell teuer. Die Spanne reicht von etwa tausend Euro bis in den fünfstelligen Bereich, manche Verträge leisten nur nachrangig, manche gar nicht. Prüfen Sie, ob der Generalschlüssel ausdrücklich genannt ist und ob es neben dem Betrag je Schaden auch eine Jahresgrenze gibt. Nicht jeder Vertrag lässt das Haus bewachen, solange die Anlage noch nicht getauscht ist. Wo dieser Objektschutz steht, steht eine Zahl von Tagen dahinter.

Warum über einen Makler

Was der Beitragsvergleich bei der Haus- und Grundbesitzerhaftpflicht nicht fragt

Welcher Vertrag zu Ihrem Objekt passt, entscheiden Angaben, nach denen ein Beitragsrechner nicht fragt. Er fragt nach Wohneinheiten, Nutzung und Fläche, aber nicht, ob eine Wohnung gerade leer steht und ob im Keller ein Öltank liegt und wann er zuletzt geprüft wurde. Ebenso wenig fragt er, ob das Haus eine zentrale Schließanlage hat und wer das Objekt für Sie verwaltet.

Über mich
Risikoanalyse

Erst das Objekt, dann der Vertrag

Ich nehme Ihr Objekt auf, bevor wir über Verträge sprechen, bis hin zu dem, was erst in zwei Jahren ansteht, etwa ein geplanter Umbau, ein Nutzungswechsel oder ein absehbarer Leerstand. Jeder davon verschiebt, was Ihr Vertrag dann trägt.

Erfahrung

Die Irrtümer wiederholen sich

In über zwanzig Jahren sind mir in dieser Sparte immer dieselben drei begegnet: der beauftragte Dienstleister, das Sondereigentum in der Gemeinschaft und die Police, die am Tag der Übergabe gekündigt wird.

Bedingungen

Gleiche Haken, verschiedene Zusagen

Ich lese die Klauseln zu Sondereigentum, Tank und Schließanlage, an denen Ihr Objekt hängt. Im Wortlaut stehen dort Zusagen, die eine Übersicht als gleichwertig führt, und daran entscheidet sich Ihr Schadenfall.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Ich habe eine Privathaftpflicht – reicht die nicht?

Das hängt davon ab, was in Ihrem Vertrag steht. Sobald Sie vermieten, ein Mehrfamilienhaus besitzen oder ein unbebautes Grundstück halten, trägt die Mitversicherung in der Privathaftpflicht in der Regel nicht mehr.

Die Frage lautet deshalb nie „habe ich eine Privathaftpflicht“, sondern „was steht darin“. So sieht es meist aus:

  • Selbstgenutztes Einfamilienhaus: in vielen Privathaftpflicht-Tarifen mitversichert
  • Eigentumswohnung: selbstgenutzt meist eingeschlossen, vermietet in aller Regel nicht
  • Vermietete Einliegerwohnung im selbstgenutzten Haus: Hier verläuft meist die Grenze. Manche Werke decken sie mit, manche nur bis zu einer bestimmten Zahl vermieteter Räume, manche gar nicht.

Das ist in wenigen Minuten nachgelesen, und ich sehe es gern gemeinsam mit Ihnen durch.

Unsere Eigentümergemeinschaft ist versichert – brauche ich als Einzelner noch etwas?

Sehr wahrscheinlich ja. Für das, was Ihnen allein gehört, sind Sie selbst verantwortlich, und das ist die Lücke, die am häufigsten übersehen wird.

Die Police der Gemeinschaft deckt das Gemeinschaftseigentum. Über sie normalerweise nicht gedeckt ist, was Ihnen allein gehört:

  • Sondereigentum: die Wohnung
  • Teileigentum: Garage und Gewerbeeinheit

Für eine vermietete Eigentumswohnung ist die Klausel zum Sondereigentum in Ihrem eigenen Vertrag die Stelle, die ich zuerst nachlese. Ein zweiter Punkt kommt hinzu, wenn ein Miteigentümer oder die Verwaltung Ansprüche gegen Sie stellt:

  • Ausschluss als Grundregel: Wo beide Seiten über dieselbe Police mitversichert sind, sind Forderungen mitversicherter Personen gegeneinander üblicherweise ausgeschlossen, solange die Bedingungen es nicht ausdrücklich anders regeln. In der Police der Gemeinschaft ist diese gemeinsame Mitversicherung der Normalfall.
  • Aufhebung im Wortlaut: Wo ich den Wortlaut gelesen habe, war der Ausschluss überwiegend aufgehoben, in sehr verschiedenen Abstufungen.

Das gehört vor den Abschluss, nicht in den Schadenfall. Auch beim Winterdienst entlastet Sie die Gemeinschaft gegenüber Ihrem Mieter nicht:

  • Zurechnung: Gegenüber Ihrem Mieter ist der beauftragte Winterdienst Ihr Erfüllungsgehilfe, also jemand, den Sie zur Erfüllung Ihrer Pflichten aus dem Mietvertrag einsetzen. Dass die Fläche zum Gemeinschaftseigentum gehört und die Gemeinschaft den Dienst beauftragt hat, ändert daran nichts, denn Ihr Mieter hat den Vertrag mit Ihnen.
  • Urteil: Der Bundesgerichtshof hat das am 6. August 2025 bestätigt (VIII ZR 250/23). Eine Mieterin war auf einem vereisten Zugangsweg gestürzt und hatte rund 12.000 Euro Schmerzensgeld gefordert.
  • Verlagerung: Wirksam verlagern lässt sich die Räum- und Streupflicht auf den Mieter nur über den Mietvertrag selbst. Ein Hinweis auf die Zuständigkeit der Gemeinschaft genügt dafür nicht.
  • Kontrolle: Mehr kontrollieren müssen Sie deswegen nicht. Diese Zurechnung trägt die Versicherung.

Meine Wohnung steht gerade leer – ändert das etwas?

Ja, an zwei Stellen. Ihre Pflichten bleiben vollständig bestehen, und beim Versicherungsschutz unterscheiden sich die Verträge deutlich.

Winterdienst, Verkehrssicherung und Kontrolle bleiben Ihre Aufgabe. Hatten Sie diese Pflichten im Mietvertrag auf den Mieter übertragen, fallen sie jetzt an Sie zurück. Ohne eine solche Klausel lagen sie ohnehin bei Ihnen. Erfüllbar sind diese Pflichten durchaus:

  • Streuen: erst bei allgemeiner Glätte, zu den Zeiten der Gemeindesatzung, meist werktags ab 7 Uhr, sonn- und feiertags ab 8 oder 9 Uhr
  • Räumen: Ohne kommunale Übertragung endet die Räumpflicht in aller Regel an der Grundstücksgrenze.
  • Bäume: Die regelmäßige Beobachtung genügt, solange nicht Alter, Zustand oder Hinweise eine gründliche Untersuchung nahelegen.
  • Gebäude: Treppen, Geländer und Beleuchtung im Blick behalten und gemeldete Mängel abstellen
  • Nachweise: Räum- und Streupläne, Baumkontrollen mit Datum, Wartungsbelege, die Mängelmeldungen Ihrer Mieter und Ihre Reaktion darauf
  • Ein Anbieter lässt einen Leerstand einige Monate lang ohne Anzeige und ohne Mehrbeitrag zu. Er verlangt dafür aber ausdrücklich, dass Sie die Pflichten unverändert wahrnehmen, das Gebäude regelmäßig kontrollieren und darüber Nachweise führen, etwa ein Besuchsprotokoll.
  • Ein anderer knüpft den Schutz für den Öltank daran, dass das Gebäude ständig bewohnt ist.

Steht bei Ihnen ein längerer Leerstand an, klären wir das vorher. Im Nachhinein ist es eine unangenehme Diskussion.

Ich habe ein zweites Objekt gekauft – läuft das automatisch mit?

Nein. Diese Versicherung ist objektbezogen, sie gilt für das Gebäude oder das Grundstück, das im Versicherungsschein steht.

Zukauf, Umbau und ein Wechsel der Nutzung gehören gemeldet, sonst veraltet der Vertrag still. Bei Umbau und Verkauf kommt jeweils noch etwas hinzu:

  • Umbau: Die Verträge tragen das Bauherrenrisiko meist nur bis zu einer Bausumme mit, oberhalb davon gar nicht, auch nicht anteilig. Die hohe Bausumme gilt in der Regel nur, wenn Planung, Bauleitung und Ausführung vollständig vergeben sind. Die erste Frage lautet deshalb nicht, wie teuer gebaut wird, sondern wer plant, wer leitet und wer baut.
  • Verkauf: Hier läuft es umgekehrt und anders, als die meisten erwarten. Kündigen Sie nicht ungeprüft am Tag der Übergabe. Als früherer Besitzer haften Sie noch ein Jahr weiter, wenn sich in dieser Zeit ein Einsturz oder das Ablösen von Gebäudeteilen ereignet. Das gilt nicht, wenn Sie Ihre Sorgfalt aus der Besitzzeit nachweisen oder ein späterer Besitzer die Gefahr bei der gebotenen Sorgfalt hätte abwenden können (§ 836 Abs. 2 BGB).

Was kostet das?

Pauschal lässt sich das nicht sagen. Der Beitrag richtet sich nach dem Objekt, und eine belastbare Zahl bekommen Sie deshalb nur für Ihr konkretes Objekt.

Beispielbeiträge nenne ich hier bewusst nicht. Die drei maßgeblichen Größen sind die Zahl der Wohneinheiten, Nutzung und Fläche.

  • Zahl der Wohneinheiten: Sie wirkt am stärksten, und dabei zählen die Versicherer verschieden. Der Beitrag je Wohnung sinkt ab einer bestimmten Zahl, und gewerblich genutzte Flächen zählen je angefangene hundert Quadratmeter als weitere Einheit.
  • Deckungssumme: Sie kommt hinzu, sofern der Vertrag Sie überhaupt wählen lässt.

Die Zahl für Ihr Objekt hole ich Ihnen gern ein. Die Beratung ist für Sie kostenfrei, vergütet werde ich über die Courtage, also den Anteil am Beitrag, den der Versicherer dem Makler zahlt.

Stand dieser Seite: