Erstgespräch anfragen (öffnet in neuem Tab)
Haftpflicht & Recht

Bauherrenhaftpflichtversicherung

Auf Ihrer Baustelle haften Sie für das, was anderen zustößt – auch wenn eine Fachfirma baut. Der Höhe nach unbegrenzt, und ein Nachbar braucht dafür nicht einmal Ihr Verschulden.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
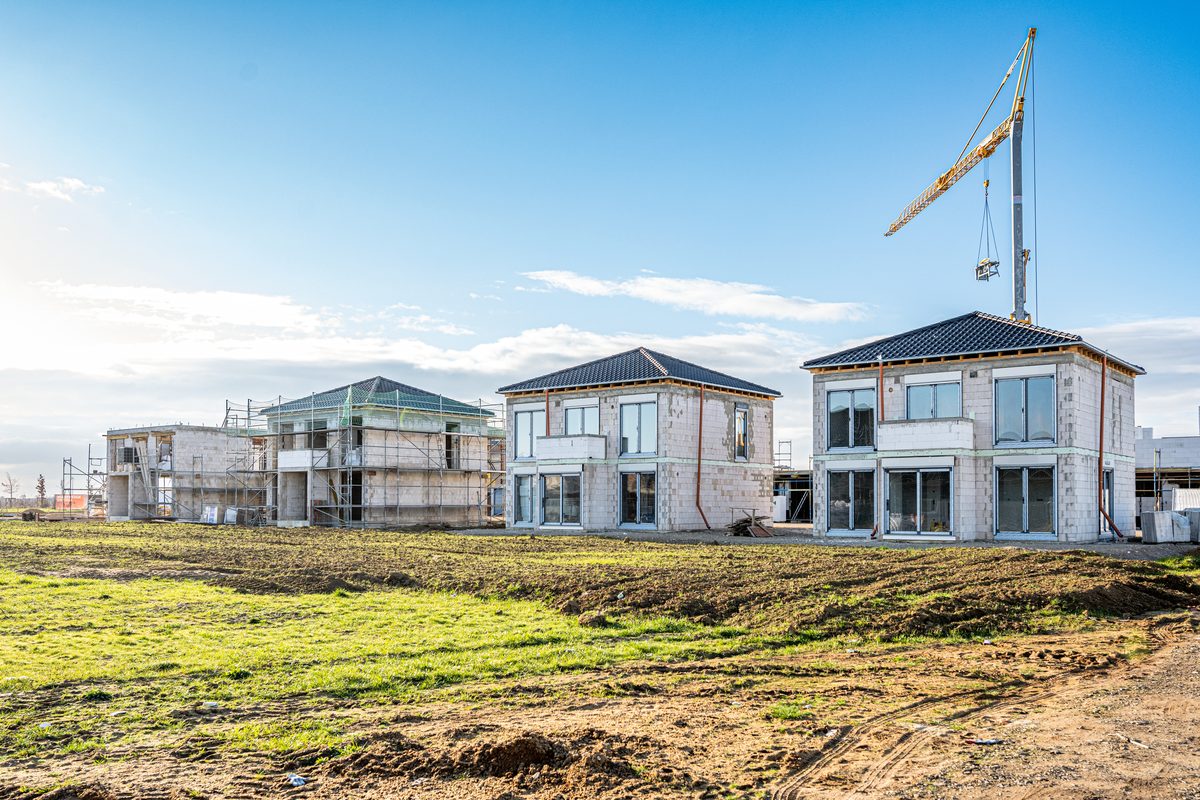
Vier Rohbauten mit Gerüsten und ein Turmdrehkran auf einem Neubaugelände
Worum es geht

Warum Sie haften, ohne selbst Hand anzulegen

Als Bauherr müssen Sie dafür sorgen, dass andere an Ihrer Baustelle keinen Schaden nehmen. Eine Baustelle ist eine Gefahrenquelle, etwa durch die ungesicherte Grube oder das Baumaterial auf dem Gehweg. Diese Verkehrssicherungspflicht trifft den Bauherrn und nicht den Bagger. Übertragen Sie sie auf Bauunternehmer, Architekten oder Bauleitung, müssen Sie den Beauftragten sorgfältig aussuchen und überwachen.

Die Bauherrenhaftpflicht prüft Forderungen gegen Sie, wehrt ab, was unberechtigt ist, und zahlt, was berechtigt ist. Sie deckt Schäden, die der Bau Dritten zufügt, die Bauleistungsversicherung dagegen Schäden am Bau.

Während der Bauzeit brauchen Sie für dieses Grundstück in aller Regel keine Haus- und Grundbesitzerhaftpflicht, denn die Bauherrenhaftpflicht schließt sie mit ein. Die Haus- und Grundbesitzerhaftpflicht ist für das bestehende Grundstück gedacht, für Räumpflicht und Baumkontrolle.

Ihre Entscheidung

Wann die Bauherrenhaftpflicht passt und wann nicht

Spricht eher dafür

  • Eine Fachfirma baut für SieIhre Haftung als Bauherr bleibt trotzdem. Übertragen Sie die Verkehrssicherungspflicht, müssen Sie den Beauftragten sorgfältig aussuchen und überwachen, und auch der Vorwurf, das nicht ausreichend getan zu haben, ist gedeckt.
  • Nebenan stehen HäuserVerursachen Erd-, Rüttel- oder Vertiefungsarbeiten Risse im Nachbarhaus, kann der Nachbar einen Ausgleich in Geld verlangen, ohne Ihnen ein Verschulden nachweisen zu müssen. Dieser Anspruch richtet sich gegen Sie als Bauherrn, auch wenn Sie die Firma sorgfältig ausgewählt haben. Gedeckt ist er nur, wenn Ihre Bedingungen ihn ausdrücklich einschließen.
  • Kran, eigene Planung oder viel EigenleistungKommt ein Turmdrehkran, planen Sie selbst oder bauen Sie viel in Eigenleistung, gehört ein eigener Vertrag geprüft. Das gilt auch, wenn die Bausumme unter der Grenze Ihrer Privathaftpflicht bleibt.
  • Haftung ohne ObergrenzeEin Personenschaden auf einer Baustelle endet nicht bei einer Reparaturrechnung. Gehaftet wird der Höhe nach unbegrenzt, im schlimmsten Fall lebenslang als Rente.

Spricht eher dagegen

  • Kleines Vorhaben ohne Kran, eigene Planung und viel EigenleistungViele Tarife der Privathaftpflicht schließen Bauvorhaben bis zu einer bestimmten Bausumme beitragsfrei mit ein. Bleibt die Bausumme unter der Grenze Ihrer Privathaftpflicht, lautet die Antwort manchmal, dass Sie nichts brauchen. Nachbarrechtliche Ansprüche, Senkungsschäden und Erdleitungen stehen in einer Alltags-Haftpflichtklausel aber in aller Regel nicht.
  • Sie wollen den eigenen Bau schützenSchäden an Ihrem eigenen Rohbau zahlt die Bauherrenhaftpflicht nicht, denn eine Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen.
  • Sie suchen Schutz gegen BaumängelFür Mängel ist gar keine Versicherung zuständig. Dass eine Wand falsch gemauert wurde, ist ein Gewährleistungsfall gegenüber der Firma.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Bauherrenhaftpflicht übernimmt

Personen-, Sach- und Vermögensschäden Dritter

Versichert ist Ihre Haftung als Bauherr für alles, was Ihr Bauvorhaben anderen zufügt. Dazu gehören etwa der verletzte Passant, das beschädigte Nachbarhaus oder der zerkratzte Wagen am Bordstein. Die Arbeit der Handwerker ist nicht versichert.

Prüfung und Abwehr unberechtigter Ansprüche

Zuerst wird geprüft, ob die Forderung überhaupt berechtigt ist. Ist sie es nicht, wird sie abgewehrt, notfalls vor Gericht, und die Kosten des Rechtsstreits trägt der Versicherer.

Verletzung der Verkehrssicherungspflicht

Der klassische Fall ist eine Baustelle, die nicht ausreichend gesichert, beleuchtet oder abgesperrt war. Gedeckt ist auch der Vorwurf, Sie hätten die beauftragte Firma nicht ausreichend ausgewählt oder überwacht.

Haus- und Grundbesitzerhaftpflicht für das Baugrundstück

Solange gebaut wird, ist in der Regel auch Ihre Haftung als Eigentümer des Grundstücks und des entstehenden Gebäudes eingeschlossen. Ein zweiter Vertrag dafür ist in dieser Zeit meist nicht nötig.

Deckung für die gesamte Bauzeit

Ihre Haftung als Bauherr beginnt mit dem ersten Spatenstich, deshalb gehört der Vertrag davor. Er endet mit dem Bau, und Sie zahlen einen Einmalbeitrag statt einer laufenden Police, die irgendwann vergessen wird.

Die Unterschiede

Woran man eine gute Bauherrenhaftpflicht erkennt

Die Punkte, an denen ein Bauschaden richtig teuer wird, stehen durchweg nicht im Grundschutz, sondern sind Einschlüsse. Ob sie vereinbart sind, sieht man dem Beitrag nicht an. Weil die Versicherung einmalig wenig kostet, wird sie meist nach dem Beitrag ausgesucht, also in der falschen Reihenfolge.

Deckungssumme

Die Deckungssumme sollte pauschal für Personen-, Sach- und Vermögensschäden gelten und großzügig bemessen sein. Der Grund ist eine Eigenart dieser Sparte, denn der Beitrag richtet sich vor allem nach der Bausumme, eine höhere Deckungssumme kostet meist nur wenig mehr. Gebraucht wird sie bei einem schweren Personenschaden auf einer Baustelle, der im schlimmsten Fall lebenslang als Rente läuft.

Nachbarrechtlicher Ausgleichsanspruch

Achten Sie darauf, dass Ihre Bedingungen den nachbarrechtlichen Ausgleichsanspruch einschließen, den wichtigsten und am seltensten beachteten Punkt der ganzen Liste. Verursachen Erd-, Rüttel- oder Vertiefungsarbeiten Risse im Nachbarhaus, kann der Nachbar einen Ausgleich in Geld verlangen, ohne Ihnen ein Verschulden nachweisen zu müssen. Eine Haftpflichtversicherung ist dagegen auf Schadenersatz aus Pflichtverletzung gebaut und trägt diesen Anspruch deshalb nicht selbstverständlich.

Senkungs- und Allmählichkeitsschäden

Senkung, Erschütterung und Erdrutsch sind die Schadenarten zum Punkt darüber, also alles, was der Untergrund weitergibt, wenn nebenan gebaut wird. Bei Allmählichkeitsschäden, also Schäden durch allmähliche Einwirkung von Feuchtigkeit, Temperatur, Gasen, Rauch oder Staub, kommt es auf die Bedingungsfassung Ihres Vertrags an. Ältere Haftpflichtbedingungen schlossen sie regelmäßig aus, neuere meist nicht mehr.

Schäden an Erdleitungen und Freileitungen

Gute Bedingungen schließen Erdleitungen ebenso ein wie elektrische Frei- und Oberleitungen, manche verzichten dabei zusätzlich auf die Selbstbeteiligung. Der Bagger im Versorgungskabel gehört zu den Schäden, die am Anfang eines Bauvorhabens regelmäßig passieren. Er wird unterschätzt, weil die Leitung selbst wenig kostet. Teuer sind die Folgen wie Versorgungsausfall, Notreparatur und Ansprüche des Netzbetreibers.

Mitversicherung von Eigenleistung

Prüfen Sie, ob Ihre eigene Handarbeit am Bau überhaupt versichert ist und bis zu welchem Wert ohne Zuschlag. Darüber hinaus wird sie zuschlagspflichtig. Viele Verträge schließen außerdem die persönliche Haftpflicht Ihrer Bauhelfer für Schäden, die diese Dritten zufügen, nicht von sich aus ein. Der Wert der Eigenleistung gehört in die gemeldete Bausumme, sonst fehlt er dort.

Höchstdauer der Bauzeit

Prüfen Sie, wie lange der Vertrag trägt und ob sich die Frist verlängern lässt, zu welchem Beitrag und bis wann die Verlängerung beantragt sein muss. Er deckt die Bauzeit nicht unbegrenzt, sondern nur bis zu einer Höchstdauer, die je nach Anbieter unterschiedlich ausfällt.

Warum über einen Makler

Was der Beitragsvergleich bei der Bauherrenhaftpflicht nicht fragt

Ein Rechner fragt nicht, ob ein Kran auf Ihre Baustelle kommt und wie viel Sie selbst machen. Er fragt auch nicht, ob Ihre vorhandene Privathaftpflicht das Vorhaben vielleicht längst mitträgt. Diese drei Fragen gehören vor den Beitrag.

Über mich
Risikoanalyse

Erst das Vorhaben, dann der Vertrag

Über die Hälfte der Einschlüsse entscheiden vier Fragen. Kommt ein Turmdrehkran? Wie hoch ist Ihr Eigenleistungsanteil? Planen Sie selbst, und steht ein Abbruch an?

Erfahrung

Ich weiß, wo die Missverständnisse liegen

Ich bin seit 2002 in der Branche, und die teuren Irrtümer am Bau sind jedes Mal dieselben. Es geht um den Nachbarschaden, die Bauhelfer und eine Bausumme, die zu knapp gemeldet wurde.

Bedingungen

Der Wortlaut, nicht die Leistungsübersicht

Ich lasse mir die Klauseln zum nachbarrechtlichen Ausgleichsanspruch, zur Senkung, zu Erdleitungen und zur Eigenleistung zeigen. Häkchen in einer Übersicht sagen darüber nichts.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Reicht meine Privathaftpflicht für den Bau nicht aus?

Vielleicht. Das entscheidet Ihr Vertrag und nicht die Sparte.

Viele Tarife schließen Bauvorhaben bis zu einer bestimmten Bausumme beitragsfrei mit ein. Wie hoch diese Grenze liegt, geht zwischen den Tarifen um ein Vielfaches auseinander, und manche unterscheiden zusätzlich zwischen Neubau und Umbau.

Ganz gleich, welche Zahl in Ihrem Vertrag steht, gehört in diesen Fällen ein eigener Vertrag geprüft, auch wenn die Bausumme unter der Grenze bleibt:

  • wenn ein Turmdrehkran zum Einsatz kommt
  • wenn Sie die Planung selbst übernehmen
  • wenn Sie viel in Eigenleistung bauen

Selbst wo die Bausumme passt, lohnt der Blick auf den Inhalt. In einer Alltags-Haftpflichtklausel stehen in aller Regel nicht:

  • nachbarrechtliche Ansprüche
  • Senkungsschäden
  • Erdleitungen

Schicken Sie mir Ihre Bedingungen. Das ist in Minuten geklärt, und manchmal lautet die Antwort einfach, dass Sie nichts brauchen.

Was ist mit meinen Bauhelfern?

Verletzt sich ein Bauhelfer, zahlt in aller Regel nicht die Bauherrenhaftpflicht, sondern die Berufsgenossenschaft der Bauwirtschaft.

Helfer sind bei der Berufsgenossenschaft kraft Gesetzes unfallversichert, und im Gegenzug ist Ihre Haftung für deren Personenschäden abgelöst. Das ist keine Lücke, sondern ein Schutz für Sie. Die Haftungsablösung hat aber Grenzen:

  • Sie gilt nicht bei Vorsatz und bei Unfällen auf einem versicherten Weg (§ 104 SGB VII).
  • Bei grober Fahrlässigkeit kann die Berufsgenossenschaft Sie in Rückgriff nehmen (§ 110 SGB VII).
  • Bei der reinen Gefälligkeit und beim Besucher, der nur zusieht, greift sie nicht, denn sie gelten gar nicht als Helfer. Dann ist es wieder ein Haftpflichtfall.

Daraus folgt zweierlei:

  • Sie müssen das Bauvorhaben dort binnen einer Woche anmelden (§ 192 SGB VII). Die Pflicht trifft Sie, sobald außer Ihnen, Ihrem Partner und den beauftragten Firmen jemand mitarbeitet, ob bezahlt oder nicht. Der Schutz der Helfer besteht auch ohne Meldung. Was Sie riskieren, ist also nicht deren Absicherung, sondern eine Beitragsnachforderung und ein Bußgeld (§ 209 SGB VII).
  • Eine echte Lücke bleibt an anderer Stelle. Die gesetzliche Unfallversicherung zahlt kein Schmerzensgeld, und ihre Renten hängen am Einkommen. Dafür gibt es die private Bauhelfer-Unfallversicherung.

Für die Bauherrenhaftpflicht bleiben die Sachschäden Ihrer Helfer und, sofern eingeschlossen, deren eigene Haftung gegenüber Dritten.

Wer zahlt den Riss im Nachbarhaus?

Im Grundsatz Sie, und das überrascht viele, weil gar nicht feststeht, dass jemand einen Fehler gemacht hat.

Neben der normalen Haftung gibt es einen besonderen nachbarrechtlichen Ausgleichsanspruch (§ 906 Abs. 2 Satz 2 BGB, bei Vertiefungen entsprechend angewandt). Er hat zwei Voraussetzungen:

  • Der Nachbar muss Einwirkungen von Ihrer Baustelle hinnehmen, weil er sie nicht abwehren kann.
  • Sein Grundstück wird dadurch über das Zumutbare hinaus beeinträchtigt.

Dann steht ihm ein angemessener Ausgleich in Geld zu, ohne Verschuldensnachweis. Dieser Anspruch richtet sich gegen Sie als Bauherrn, auch wenn Sie die Firma sorgfältig ausgewählt haben. Wer den Nachbarn an seine Baufirma verweist, behält das Problem.

Daraus folgt zweierlei:

  • Ob Ihr Vertrag den Anspruch mitträgt, gehört geprüft, bevor der erste Bagger anrückt.
  • Ein Beweissicherungsgutachten über den Zustand der Nachbargebäude lohnt, solange noch nichts passiert ist. Ohne dieses Vorher-Bild steht später Aussage gegen Aussage.

Was passiert, wenn sich der Bau um Monate verzögert?

Ist die vereinbarte Höchstdauer erreicht, endet die Deckung, auch wenn auf der Baustelle noch gearbeitet wird.

Das ist die einzige Stelle dieser Sparte, an der der Schutz von selbst endet.

  • Die Deckung verlängert sich nicht automatisch.
  • Eine Verlängerung ist möglich, muss aber rechtzeitig beantragt werden und kostet einen zusätzlichen Beitrag.
  • Wird früher fertig gebaut, gibt es in aller Regel keine anteilige Erstattung des Einmalbeitrags.

Ich rate deshalb, die Höchstdauer bei Vertragsabschluss in den Kalender einzutragen, statt sie im Gedächtnis zu behalten. Bauverzögerung ist am Bau nicht die Ausnahme, sondern der Normalfall.

Zahlt sie Schäden an meinem eigenen Rohbau?

Nein, und das ist kein Bedingungsmangel, sondern die Systemgrenze.

Eine Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen. Ihr eigener Bau ist kein Dritter. Was daran beschädigt oder zerstört wird, ist ein Sachschaden am eigenen Eigentum und gehört in die Bauleistungsversicherung. Stürzt der Rohbau im Sturm ein, zahlt die Bauleistung. Fällt dabei ein Träger auf das Nachbarhaus, zahlt die Bauherrenhaftpflicht.

  • Die Bauleistungsversicherung springt ein, wenn Unwetter die Baugrube flutet, Unbekannte die frisch verlegten Rohre verstopfen oder ein Kran in den Dachstuhl schlägt.
  • Die Wohngebäudeversicherung beginnt erst mit der Bezugsfertigkeit. Einzig ihr Feuerschutz kann schon früher laufen, als Feuerrohbaudeckung für Brand, Blitzschlag und Explosion am Rohbau. Viele Gesellschaften geben sie ab Baubeginn beitragsfrei mit, wenn die spätere Wohngebäudeversicherung bei ihnen abgeschlossen wird.
  • Für Mängel ist gar keine Versicherung zuständig. Dass eine Wand falsch gemauert wurde, ist ein Gewährleistungsfall gegenüber der Firma.

Wovon hängt der Beitrag ab?

Er hängt vor allem von der Bausumme ab, dazu von Bauzeit, Einschlüssen und Deckungssumme. Ist ein Selbstbehalt vereinbart, kommt er dazu.

Am stärksten wirkt die Bausumme, denn sie ist die Rechengrundlage. Eine höhere Deckungssumme kostet hier meist nur wenig mehr. Zur Bausumme gehören alle Kosten von der Baustelleneinrichtung bis zur Fertigstellung, einschließlich des Wertes Ihrer Eigenleistungen, aber ohne das Grundstück.

Zwei Hinweise zählen im Schadenfall:

  • Melden Sie die Summe von Anfang an mit Reserve, denn Baukosten steigen fast immer.
  • Zeichnet sich ab, dass das Vorhaben teurer wird als gemeldet, teilen Sie das dem Versicherer mit, sobald es erkennbar ist. Eine zu niedrig angegebene Bausumme gefährdet den Schutz, und auf Kulanz nach einem Schaden lässt sich nicht planen.

Stand dieser Seite: