Erstgespräch anfragen (öffnet in neuem Tab)
Betrieb & Gebäude

Betriebsgebäudeversicherung

Das Betriebsgebäude ist oft der größte Sachwert Ihres Unternehmens. Ob der Vertrag im Ernstfall trägt, entscheiden wenige Klauseln – und keine davon steht in einem Beitragsvergleich.

Erstgespräch anfragenKostenfrei und unverbindlich (öffnet in neuem Tab)
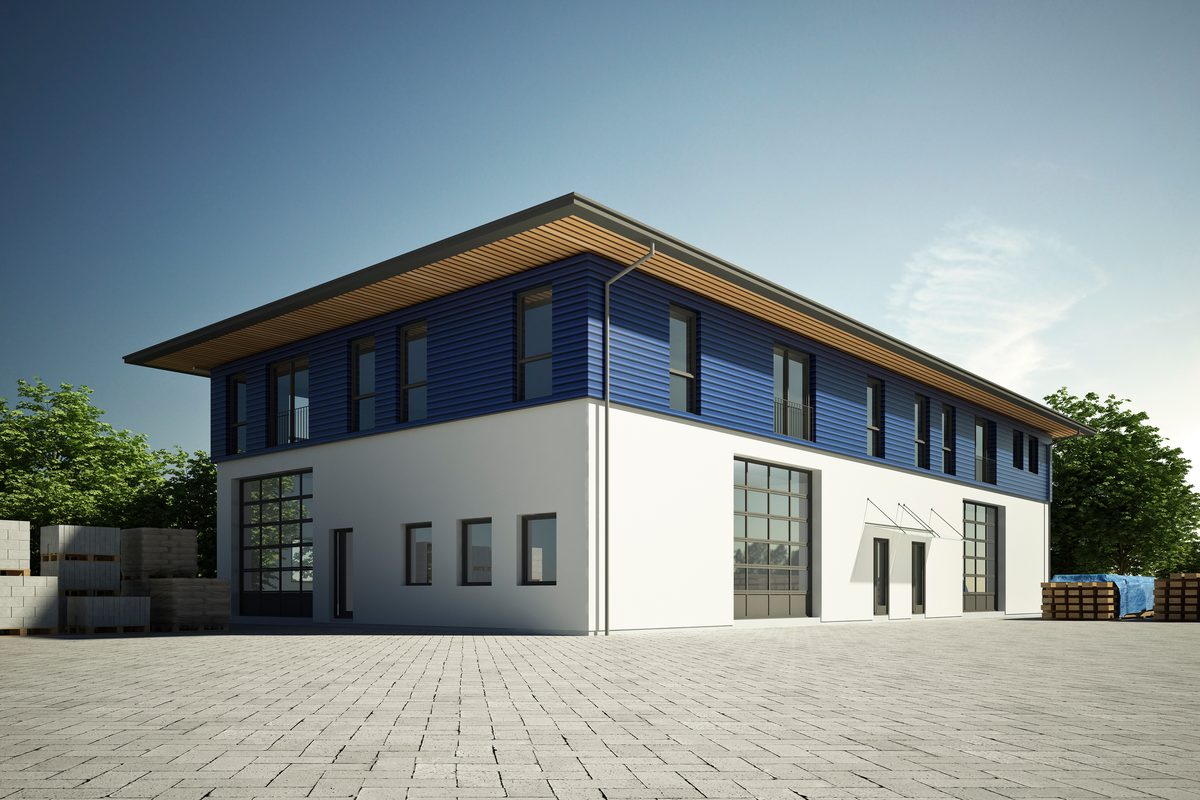
Zweigeschossiges Betriebsgebäude mit Rolltoren und blau verschaltem Obergeschoss, davor ein gepflasterter Hof mit Paletten
Worum es geht

Warum ein Betriebsgebäude nicht in eine Wohngebäudepolice gehört

Die gewerbliche Gebäudeversicherung ist für Gebäude gebaut, deren gewerbliche Nutzung ins Gewicht fällt. Sie richtet sich an den Unternehmer, dem das Gebäude gehört, und an den Eigentümer, der es an Betriebe vermietet. Eine Wohngebäudeversicherung ist dagegen auf Menschen kalkuliert, die darin wohnen.

Mit der gewerblichen Nutzung ändert sich das Risiko grundlegend, etwa durch andere Brandlasten, Maschinen und Lagergut, Kunden und Lieferanten oder Mieter mit einem eigenen Betrieb. Wer ein gewerblich genutztes Objekt trotzdem über eine Wohngebäudepolice absichert, riskiert im Schadenfall die Frage, ob der Vertrag das Risiko überhaupt abbildet.

Versichert ist das Gebäude, nicht das, was darin steht. Betriebseinrichtung und Waren gehören in eine eigene Inhaltsversicherung. Bei fest eingebauten Anlagen lohnt der Blick, in welchem der beiden Verträge sie stehen.

Ihre Entscheidung

Wann die Betriebsgebäudeversicherung passt und wann nicht

Spricht eher dafür

  • Ihr eigenes Gebäude wird gewerblich genutztSobald die gewerbliche Nutzung ins Gewicht fällt, ändert sich das Risiko grundlegend. Mit einer Wohngebäudepolice riskieren Sie im Schadenfall die Frage, ob der Vertrag das Risiko überhaupt abbildet.
  • Sie vermieten an BetriebeAuch für diese Eigentümer ist die gewerbliche Gebäudeversicherung gebaut. Macht ein Teilschaden das Gebäude lange unbenutzbar, kann der Mietausfall den Sachschaden selbst übersteigen; in manchen Verträgen muss er eigens vereinbart werden.
  • Sie wollen nach einem Schaden wieder aufbauenErsetzt werden Reparatur oder Wiederaufbau bis zur vereinbarten Summe. Beim gleitenden Neuwert zieht der Schutz mit, wenn die Baukosten steigen.

Spricht eher dagegen

  • Ihnen gehört das Gebäude nichtDie Versicherung richtet sich an Eigentümer. Als Mieter tragen Sie die Prämie des Vermieters wirtschaftlich mit, und bei leichter Fahrlässigkeit nimmt dessen Gebäudeversicherer Sie grundsätzlich nicht in Regress.
  • Sie würden nach einem Totalschaden eher verkaufen als neu bauenOhne besondere Klausel bleibt es dann beim Zeitwert, bei stark entwerteten Gebäuden unter Umständen sogar darunter. Nur wenige Bedingungen lösen die Neuwertentschädigung von der Bindung an den Wiederaufbau.
  • Ihr Keller ist durch drückendes Grundwasser gefährdetDrückt Grundwasser von unten durch die Kellerwand, ohne dass oben Wasser steht, ist das nach dem Bundesgerichtshof keine Überschwemmung. Einen erweiterten Begriff, der auch dann leistet, findet man am Markt kaum.

Nicht sicher, auf welcher Seite Sie stehen? Das klären wir gemeinsam im Erstgespräch. Erstgespräch anfragen (öffnet in neuem Tab)

Die Grundleistungen

Was die Versicherung für Ihr Betriebsgebäude ersetzt

Feuer, Leitungswasser, Sturm und Hagel

Die klassische Grundkombination ersetzt Reparatur oder Wiederaufbau bis zur vereinbarten Summe. Feuer macht die Schlagzeilen, die Fälle aber macht das Leitungswasser, etwa das geplatzte Rohr im Obergeschoss oder die undichte Heizungsleitung in der Hallenwand.

Gebäudebestandteile und Gebäudezubehör

Versichert sind neben den Wänden auch fest verlegte Böden, Heizungs- und Klimaanlagen und sanitäre Installationen, häufig auch Außenanlagen und Einfriedungen. Die Photovoltaik auf dem Dach, großflächiges Glas und Mietereinbauten auf eigene Rechnung setze ich nie voraus, sondern lasse sie ausdrücklich regeln.

Elementargefahren

Dieser Baustein gehört nicht zur Grundkombination. Ohne ihn zahlt Ihre Gebäudeversicherung nicht, wenn das Wasser von außen über das Gelände ins Gebäude läuft. Er umfasst Überschwemmung durch Starkregen oder Hochwasser, Rückstau, Erdrutsch, Erdbeben und Schneedruck. Starkregen braucht keinen Fluss in der Nähe, deshalb stellt sich die Frage bei jedem Betriebsgebäude.

Weitere und unbenannte Gefahren

Innere Unruhen, böswillige Beschädigung, Fahrzeuganprall oder Rauch lassen sich als erweiterte Deckung dazunehmen. Die unbenannten Gefahren gehen einen Schritt weiter und erfassen auch Schäden aus Ursachen, die in keiner Aufzählung stehen. Gestritten wird dann nicht mehr darüber, ob eine Gefahr genannt ist, sondern ob ein Ausschluss greift.

Aufräumungs-, Abbruch- und Schutzkosten

Mitversichert sind, meist bis zu einer eigenen Grenze, auch die Kosten neben dem Wiederaufbau. Nach einem Brand etwa müssen Trümmer weg, stehen gebliebene Teile werden abgebrochen, Schutt entsorgt und andere Sachen für die Arbeiten bewegt oder geschützt. Was Sie aufwenden, um einen eingetretenen oder unmittelbar drohenden Schaden abzuwenden oder kleiner zu halten, ersetzt der Versicherer schon nach dem Gesetz. Das gilt, soweit Sie es für geboten halten durften, auch wenn es am Ende nicht gelingt.

Gleitender Neuwert

Steigen die Baukosten, zieht der Schutz mit, ohne dass Sie den Vertrag anfassen. Häufig wird das Gebäude dafür nicht in heutigen Euro versichert, sondern über den Wert 1914. Mit dieser Rechengröße folgen Versicherungssumme und Entschädigung dem aktuellen Baupreisniveau. Ein falscher Ausgangswert wird allerdings Jahr für Jahr fortgeschrieben.

Die Unterschiede

Woran ich eine gute Betriebsgebäudeversicherung erkenne

Wie viel von einem Schaden am Ende auf Ihrer Rechnung bleibt, entscheiden die sechs Punkte unten. Beitrag und Versicherungssumme vergleicht dagegen jeder.

Verzicht auf Kürzung bei grober Fahrlässigkeit

Gute Bedingungen verzichten auf die Kürzung bei grober Fahrlässigkeit ganz oder bis zu einem bestimmten Schadenbetrag, oder sie begrenzen sie auf einen festen Prozentsatz. Sonst darf der Versicherer kürzen, wenn Sie oder jemand, der an Ihrer Stelle über das Gebäude bestimmt, einen Schaden grob fahrlässig herbeiführen, etwa mit dem Heizstrahler, der über Nacht in der Werkstatt läuft. Gekürzt wird nach der Schwere des Verschuldens ohne feste Obergrenze, die Quote legt im Streit ein Gericht fest. Mindestens so wichtig ist derselbe Verzicht bei verletzten Obliegenheiten und einer nicht angezeigten Gefahrerhöhung, mehr dazu bei der Frage zum Leerstand.

Unterversicherungsverzicht

Achten Sie beim Verzicht auf seine Grenze und darauf, dass er bei nicht gemeldeten wertsteigernden Baumaßnahmen nicht entfällt. Liegt die Versicherungssumme erheblich unter dem tatsächlichen Wert, tragen Sie sonst bei jedem Schaden die Differenz anteilig selbst. Ist das Gebäude zu 70 Prozent versichert, erhalten Sie für einen Wasserschaden von 40.000 Euro nur rund 28.000 Euro. Meist führt einer von zwei Wegen dorthin. Entweder war die Summe von Anfang an zu niedrig, etwa bei einem übernommenen Vertrag geschätzt und nie nachgerechnet. Oder Anbauten, Aufstockungen oder aufwendige Sanierungen blieben dem Versicherer verborgen. Eine saubere Wertermittlung schließt nur den ersten Weg, der Verzicht im Rahmen seiner Grenze beide.

Mietausfall

Beim Mietausfall entscheiden die Haftzeit, also wie lange der Ausfall ersetzt wird, und die Grenze, bis zu der geleistet wird. Nicht jeder Vertrag enthält ihn von selbst. Bei vermieteten Betriebsgebäuden wird er oft unterschätzt, denn die Miete fehlt, solange geplant, genehmigt und gebaut wird. Macht ein Teilschaden das Gebäude lange unbenutzbar, kann der Ausfall den Sachschaden selbst übersteigen. Bei größeren Objekten ist die Haftzeit meist der kritischere Wert, denn ein Wiederaufbau ist selten in einem Jahr abgeschlossen.

Sachverständigenkosten

Achten Sie darauf, ab welcher Schadenhöhe der Versicherer Ihre Gutachterkosten übernimmt: in manchen Standardwerken über 25.000 Euro, in gut verhandelten Bedingungen deutlich früher. Davon hängt bei einem mittleren Schaden ab, ob überhaupt jemand ein Gutachten beauftragt oder die erste Zahl des Versicherers stehen bleibt, weil sich der Streit nicht rechnet. Sind Sie über die Schadenhöhe uneins, können Sie ein Sachverständigenverfahren nach den Bedingungen verlangen. Jede Seite benennt einen Gutachter, beide bestimmen einen Obmann. Ihren Gutachter muss der Versicherer nach dem Gesetz nur zahlen, wenn der Vertrag Sie dazu verpflichtet oder der Versicherer Sie dazu aufgefordert hat. Nach den Musterbedingungen trägt jede Seite ihren Gutachter und die Hälfte des Obmanns, ganz gleich, wie hoch der Schaden ist.

Neuwert ohne Wiederaufbau

Nur wenige Bedingungen lösen die Neuwertentschädigung von der Bindung an den Wiederaufbau. Ist ein Verkauf für Sie überhaupt denkbar, gehört dieser Punkt vor den Abschluss. Ohne besondere Klausel zahlt der Versicherer zunächst nur den Zeitwert und den Teil bis zum Neuwert erst, wenn die Wiederherstellung gesichert ist. Wer nach einem Totalschaden lieber verkauft als baut, bleibt deshalb beim Zeitwert, bei stark entwerteten Gebäuden unter Umständen sogar darunter. Bei einem älteren Gebäude ist der Abstand zum Neuwert empfindlich.

Bedingungsweiterentwicklung

Ist eine Bedingungsweiterentwicklung vereinbart, können Sie im Schadenfall nach den neueren Bedingungen reguliert werden, soweit diese ohne Mehrbeitrag gelten. Wie verlässlich das ist, hängt an der Fassung. Manche wirken automatisch, setzen dafür aber voraus, dass die neuen Bedingungen ausschließlich Verbesserungen enthalten, und diese Hürde liegt in der Praxis hoch. Belastbarer sind Fassungen, die Ihnen das Recht geben, die Regulierung nach den neuen Bedingungen zu verlangen.

Warum über einen Makler

Was der Preisvergleich beim Betriebsgebäude nicht fragt

Ein Rechner fragt nach Bauart, Fläche und Hauptnutzung. Ob über dem Lager noch ein Imbiss sitzt, ein Gebäudeteil seit Monaten leer steht oder wann die Rohre zuletzt geprüft wurden, fragt er nicht. Daran hängt aber, ob Tarif und Bedingungen zum Gebäude passen. Größere und gemischt genutzte Objekte gehören deshalb als Anfrage zum Versicherer.

Über mich
Risikoanalyse

Erst das Gebäude kennen, dann anfragen

Ich gehe mit Ihnen Nutzung, Mieter, Leerstand, Umbauten und die Hochwasser-Einstufung der Adresse durch, bevor ich anfrage. Was hier fehlt oder falsch angegeben ist, fällt nicht beim Abschluss auf, sondern erst beim Schaden.

Erfahrung

Ich weiß, was der Underwriter sehen will

Bei gemischt genutzten oder größeren Objekten entscheidet ein Underwriter, also der Risikoprüfer des Versicherers, über Annahme, Selbstbehalt und Beitrag. Ich bereite die Anfrage so auf, dass er nicht nachfragen muss, und sage Ihnen vorher, wo es schwierig wird.

Bedingungen

Ich schreibe Ihr Gebäude aus

Ich frage dasselbe Objekt mit denselben Angaben bei mehreren Versicherern an, auch mit verhandelten Klauseln über dem Standard. Dann lege ich Ihren bestehenden Vertrag Punkt für Punkt daneben und beginne mit den sechs Unterschieden oben.

Sven Mocho, Versicherungsmakler aus Ulm
Sven Mocho Fachwirt für Finanzberatung

Noch Fragen? Ich bin persönlich für Sie da.

Montags bis freitags von 9:00 bis 18:00 Uhr beantworte ich Ihre Fragen persönlich. Ein Erstgespräch dauert rund zwanzig Minuten, am Telefon oder per Video.

Häufige Fragen

Ehrliche Antworten

Der Betrieb steht nach dem Schaden wochenlang still – zahlt die Gebäudeversicherung?

Nein. Den Stillstand Ihres eigenen Betriebs deckt die Gebäudeversicherung nicht.

  • Ersetzt: der Schaden am Gebäude und, je nach Vertrag, der Mietausfall. Nicht jeder Vertrag enthält ihn von selbst, in manchen muss er eigens vereinbart werden.
  • Nicht gedeckt: der entgangene Gewinn Ihres eigenen Betriebs und die Kosten, die während des Stillstands weiterlaufen, etwa Löhne, Leasingraten und Zinsen.

Das leistet nur die Betriebsunterbrechungs- oder Ertragsausfallversicherung. Bei produzierenden Betrieben wiegt der Stillstand erfahrungsgemäß schwerer als der Gebäudeschaden. Diese Versicherung greift allerdings nur, wenn eine bei ihr versicherte Gefahr den Stillstand auslöst. Deshalb sehe ich mir beide Verträge immer zusammen an.

Rohre außerhalb des Grundstücks – ist das die klassische Lücke?

Ja, und sie ist schwer zu schließen. Kaum ein Vertrag trägt Ableitungsrohre innerhalb und außerhalb des Grundstücks vollständig.

Ableitungsrohre sind die Abwasserrohre, im Unterschied zu den Zuleitungsrohren für das Frischwasser. Meist gibt es diese Deckung nur gegen Zuschlag oder mit einem niedrigen Höchstbetrag.

Der eigentliche Engpass ist aber nicht der Betrag, sondern die Prüfung.

  • Dichtheitsprüfung: Außerhalb des Grundstücks kann die Deckung an einer Dichtheitsprüfung nach DIN 1986-30 hängen.
  • Alter der Prüfung: Sie darf bei Vertragsbeginn nicht älter als fünf Jahre sein.
  • Protokoll: Im Schadenfall müssen Sie es vorlegen.
  • Ausschlüsse: Manche Bedingungen schließen zudem undichte Dichtungen, Muffenversatz und Wurzeleinwuchs aus, typische Ursachen gerade bei älteren Leitungen.

Die Frage lautet deshalb nicht „Welchen Höchstbetrag habe ich?“, sondern „Wann wurden meine Rohre zuletzt geprüft, und wo liegt das Protokoll?“

Das Gebäude steht leer – ist der Schutz dann weg?

Nicht automatisch, denn Leerstand allein ist nach der Rechtsprechung noch keine Gefahrerhöhung.

  • Gefahrerhöhung: Gemeint ist eine Veränderung nach Vertragsschluss, die einen Schaden wahrscheinlicher oder größer macht.
  • Zusätzliche Umstände: Heikel wird es, wenn zum Leerstand etwas dazukommt. Das ist etwa der Fall, wenn niemand mehr kontrolliert, Türen und Fenster nicht gesichert sind oder Unbefugte ein und aus gehen. Dann kann ein Gericht die Brandgefahr als erhöht ansehen.
  • Folge: Hat der Versicherer von der Gefahrerhöhung nichts erfahren, kann er die Leistung kürzen oder ganz verweigern.
  • Vertrag: Viele Bedingungen knüpfen an ungenutzte Gebäude außerdem eigene Kontroll- und Absperrpflichten. Dann zählt zuerst, was im Vertrag steht.
  • Obliegenheiten: Das sind Verhaltensregeln aus dem Vertrag, deren Verletzung Leistung kosten kann. Beispiele für Obliegenheiten und Sicherheitsvorschriften sind, Räume im Winter zu beheizen und zu kontrollieren und Wasserleitungen in ungenutzten Räumen abzusperren.
  • Verzicht auf Kürzung: Mindestens so wichtig wie der Verzicht bei einem grob fahrlässig herbeigeführten Schaden ist derselbe Verzicht in zwei weiteren Fällen. Gemeint sind verletzte Obliegenheiten und Sicherheitsvorschriften sowie eine nicht angezeigte Gefahrerhöhung.
  • Beweislast: In diesen beiden Fällen kehrt das Gesetz die Beweislast um. Nicht der Versicherer muss Ihnen grobe Fahrlässigkeit nachweisen, Sie müssen belegen, dass keine vorlag.

Melden Sie deshalb einen längeren Leerstand, bevor er beginnt, und vereinbaren Sie, was während dieser Zeit gilt.

  • regelmäßige Kontrollen
  • abgesperrte Wasserleitungen
  • gesicherte Zugänge

Nachträglich wird aus dieser Absprache eine Verhandlung, und die führen Sie dann aus der schwächeren Position.

Mein Mieter hat den Schaden verursacht – nimmt der Versicherer ihn in Regress?

Bei leichter Fahrlässigkeit nimmt der Versicherer Ihren Mieter grundsätzlich nicht in Regress, holt sich das Geld also nicht von ihm zurück.

Der Bundesgerichtshof hat für die Gebäudeversicherung einen stillschweigenden Regressverzicht gegenüber dem Mieter angenommen.

  • Begründung: Der Mieter trägt die Prämie wirtschaftlich mit, ob über die Nebenkosten umgelegt oder in die Miete einkalkuliert.
  • Haftpflicht des Mieters: Der Verzicht gilt auch dann, wenn Ihr Mieter selbst eine Haftpflichtversicherung hat. Der Gebäudeversicherer kann dann aber anteilig Ausgleich von dessen Haftpflichtversicherer verlangen.
  • Gewerbemieter: Der Bundesgerichtshof hat diese Linie auch auf ein gewerbliches Mietverhältnis angewandt, einen Verbrauchermarkt in einem Einkaufszentrum (Urteil vom 13.09.2006, IV ZR 378/02). Der Verzicht erfasst dort auch den Mietausfall.
  • Grobe Fahrlässigkeit: Hier greift der Verzicht ohnehin nicht. Dann braucht Ihr Mieter eine Betriebshaftpflicht, die Schäden an gemieteten Räumen einschließt.

Verlassen Sie sich deshalb nicht auf die Rechtslage. Halten Sie im Mietvertrag fest, wer für welchen Schaden einsteht und welche Versicherung der Mieter nachweisen muss.

Der Keller ist voll, das Gelände war aber nicht überflutet – ist das eine Überschwemmung?

Vermutlich ist das keine Überschwemmung. Der Bundesgerichtshof verlangt dafür, dass sich erhebliche Wassermengen auf der Geländeoberfläche ansammeln und den Schaden verursachen.

Drückt Grundwasser von unten durch die Kellerwand, ohne dass oben Wasser steht, ist diese Voraussetzung nicht erfüllt. Das ist ein typischer Ablehnungsgrund bei Elementarschäden. Einen erweiterten Überschwemmungsbegriff, der auch ohne überflutetes Gelände leistet, findet man am Markt kaum.

  • Grundwasser: Gegen drückendes Grundwasser helfen abgedichtete Kellerwände und Lichtschächte.
  • Rückstau: Hier verlangen manche Bedingungen zusätzlich eine funktionsfähige Rückstausicherung.

Wovon hängt der Beitrag für ein Betriebsgebäude ab?

Den Beitrag bestimmen die Versicherungssumme, die Bauart und vor allem die Nutzung.

Eine Zahl nenne ich Ihnen hier bewusst nicht, weil zwei Gebäude gleicher Größe im Beitrag erheblich auseinanderliegen können.

  • Nutzung: Eine Kfz-Werkstatt wiegt schwerer als ein Büro. In einem gemischt genutzten Objekt kann der Betrieb mit dem höchsten Risiko den Beitrag für das ganze Gebäude bestimmen.
  • Weitere Größen: Dazu kommen die vereinbarten Gefahren, der Selbstbehalt, der bisherige Schadenverlauf und bei Elementar die Lage.
  • Lage: ZÜRS ist das Zonierungssystem für Überschwemmung, Rückstau und Starkregen. Darin ist jede Adresse einer von vier Gefährdungsklassen für Hochwasser zugeordnet, dazu einer von drei Klassen für Starkregen. Danach richten sich Annahme, Beitrag und Selbstbehalt.

Das Erstgespräch dazu ist kostenfrei.

Stand dieser Seite: